AdSense è la piattaforma pubblicitaria di Google utilizzata dalla maggior parte dei webmaster, creatori digitali e sviluppatori di app. Consente di mostrare annunci automatici all'interno dei propri contenuti e di generare entrate proporzionate al traffico, alla qualità delle visite e al posizionamento degli spazi pubblicitari stessi. Il funzionamento è semplice: Google gestisce l'intera infrastruttura pubblicitaria, dall'asta in tempo reale agli inserzionisti, mentre l'autore si concentra sul proprio progetto. I compensi vengono accumulati ogni mese e pagati quando si supera la soglia minima prevista pari a 70 €, rendendo AdSense uno dei sistemi più affidabili e convenienti per monetizzare un sito, un'app o una piattaforma digitale in fase di crescita.
Le entrate generate con AdSense sono considerate redditi professionali quando l'attività non è occasionale ma continuativa. Se un sito web o una piattaforma digitale forniscono contenuti, servizi, informazioni o strumenti e monetizzano tramite pubblicità, l’Agenzia delle Entrate ritiene che questa non sia più una attività "casuale", ma un'attività economica vera e propria. In questa situazione è necessario aprire una partita IVA, scegliere un codice ATECO adeguato e rispettare gli obblighi fiscali previsti, soprattutto se i pagamenti da Google iniziano a essere regolari. La frequenza dei pagamenti è un indicatore chiave: se Google ti paga ogni mese o comunque con costanza, per il fisco sei un operatore economico a tutti gli effetti.
Ma guadagnare con AdSense non significa automaticamente fare il pubblicitario, 5.000 euro non sono la soglia magica sotto la quale la partita IVA non serve e il regime forfettario non rende invisibile l'IVA sulle operazioni estere. Sono tre semplificazioni molto diffuse online e tutte e tre, prese alla lettera, portano fuori strada.
Questa guida è aggiornata alla normativa e alla prassi disponibili al 7 ottobre 2026 ed è pensata per chi gestisce un sito, un blog, una piattaforma digitale, una app, un canale di contenuti su YouTube e riceve compensi da Google AdSense o da altre forme di monetizzazione online.
Partiamo col dire che il fisco non classifica una persona in base al nome del servizio che la paga. AdSense è una modalità di monetizzazione, non un codice ATECO e nemmeno una categoria previdenziale. Prima occorre individuare che cosa fai davvero e poi si determina se l'attività è professionale o d'impresa, quale codice ATECO la descrive, quale coefficiente forfettario si applica e a quale gestione previdenziale devi essere iscritto.
Indice
- Quando AdSense obbliga ad aprire partita IVA
- Il mito dei 5.000 euro: cosa significa quella soglia
- Ma quando un lavoro è considerato occasionale?
- Professionista o impresa: la distinzione che cambia l'INPS
- Regime forfettario: soglie di 85.000 euro e 100.000 euro
- Cosa succede se superi 100.000 euro
- Imposta sostitutiva al 5%: chi può beneficiarne
- Quale codice ATECO usare nel 2026
- Coefficienti di redditività ATECO 2025: come funzionano
- AdSense, Google Ireland, fattura, VIES e reverse charge
- Regime forfettario e gli acquisti dall'estero: qui l'IVA si paga
- INPS 2026: Gestione Separata o Commercianti?
- Quanto tasse si pagano su 85.000 euro
Quando AdSense obbliga ad aprire partita IVA
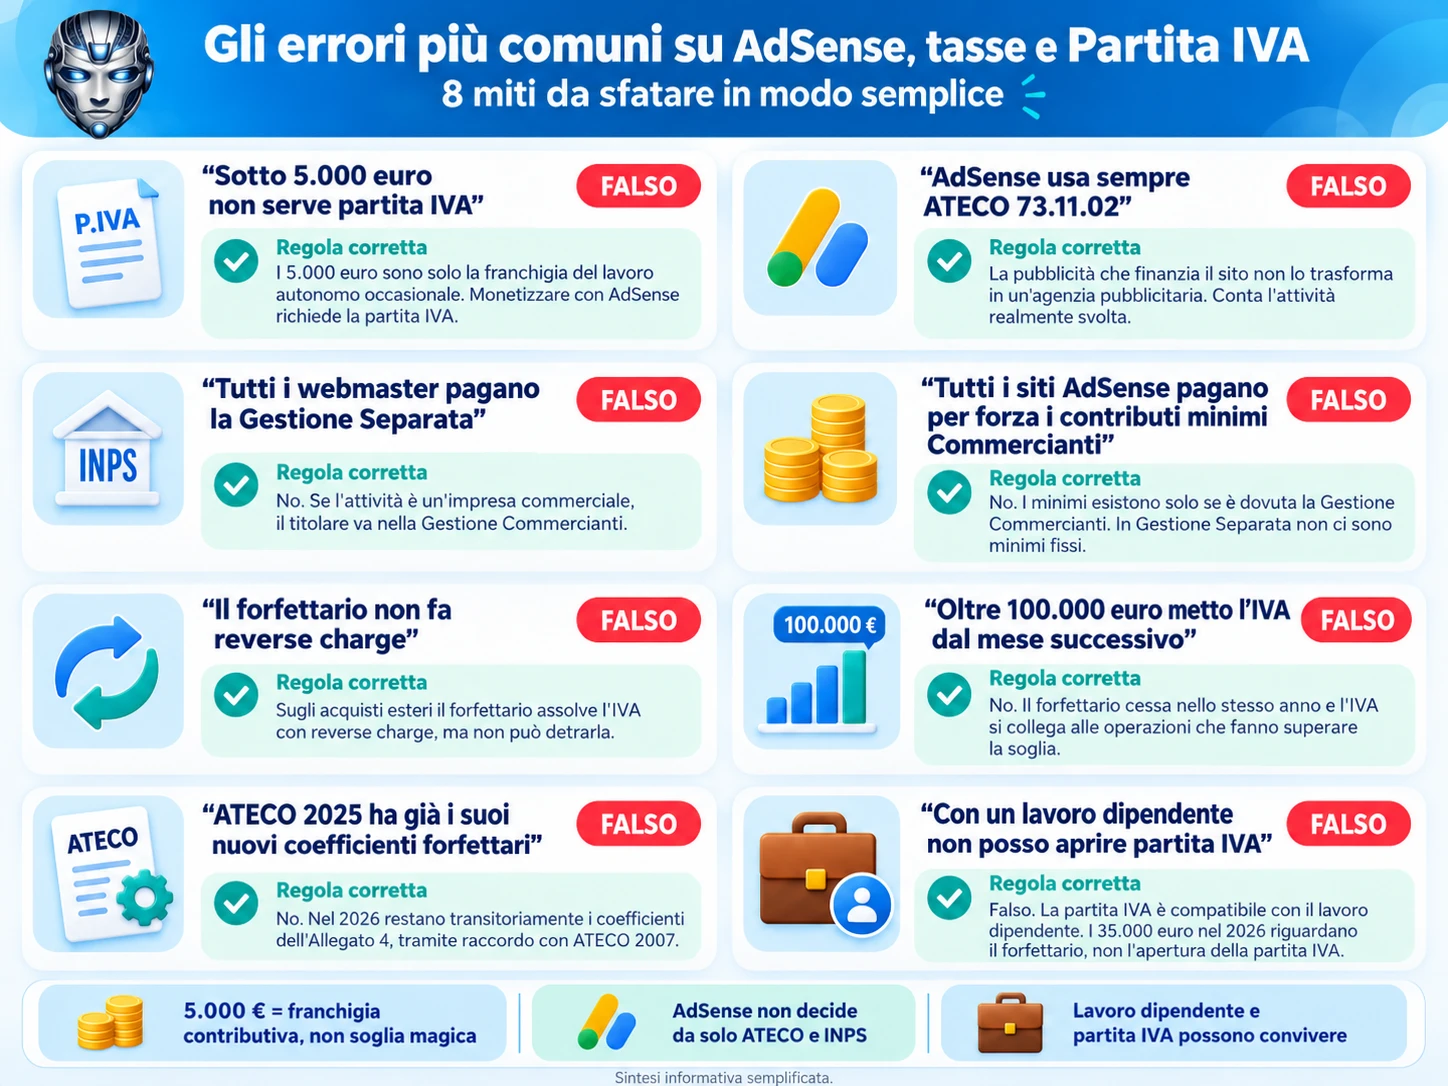
La partita IVA diventa obbligatoria quando poni in essere l'esercizio abituale di un'attività economica (anche non esclusivo), a prescindere da numero di visite e senza soglie minime.
Se realizzi e mantieni un sito con lo scopo di produrre reddito, pubblichi contenuti, aggiorni strumenti, lavori sul posizionamento, gestisci gli spazi pubblicitari e mantieni AdSense attivo in modo stabile, l'attività non è più occasionale. La partita IVA serve anche se gli incassi sono modesti, irregolari o inferiori a 5.000 euro l'anno.
Google può aspettare 70 euro per pagarti ma il DPR IVA non aspetta 5.000 euro per decidere se stai esercitando un'attività abituale.
| Situazione reale | Partita IVA? | Motivo |
|---|---|---|
| Sito o blog monetizzato stabilmente con AdSense | Sì | L'attività è abituale e organizzata per produrre reddito, anche se gli incassi sono bassi. |
| App o servizio web con pubblicità, abbonamenti o funzioni a pagamento | Sì | Esiste un'attività economica continuativa rivolta al pubblico. |
| Freelance che sviluppa siti, software o contenuti per clienti con continuità | Sì | È lavoro autonomo abituale. |
| Canale social o video monetizzato stabilmente con pubblicità e sponsorizzazioni | Sì | La monetizzazione è parte di un'attività abituale. |
| Una singola prestazione isolata, non ripetuta, senza organizzazione stabile e senza offerta continuativa al pubblico | No | L'occasionalità richiede assenza di reiterazione e di esercizio abituale. Non basta chiamarla "occasionale" in fattura o in una ricevuta. |
| Sito personale senza pubblicità, abbonamenti, affiliazioni, sponsorizzazioni o altre entrate | No | Manca un'attività economica remunerata. |
| Vendita una tantum di un proprio bene usato personale | No | Non è esercizio abituale di impresa vendere su Vinted/Subito/Ebay ecc. |
| Solo reddito da lavoro dipendente | No per lo stipendio | Il rapporto di lavoro dipendente non richiede una partita IVA. Se parallelamente avvii un'attività autonoma abituale, la partita IVA serve per quella seconda attività. |
Non esiste una "partita IVA AdSense" e non esiste una franchigia annuale che renda occasionale un sito mantenuto online tutto l'anno.
Il mito dei 5.000 euro: cosa significa quella soglia
I famosi 5.000 euro che vengono erroneamente presentati come limite sotto il quale si potrebbe lavorare senza partita IVA vengono citati nella disciplina previdenziale del lavoro autonomo occasionale.
I 5.000 euro sono in realtà una franchigia contributiva INPS: la somma dei compensi percepiti nell'anno da tutte le prestazioni di lavoro autonomo occasionale, anche svolte per committenti diversi.
- Fino a 5.000 euro annui complessivi non sono dovuti contributi alla Gestione Separata
- Quando la somma supera 5.000 euro, nasce l'obbligo di iscrizione alla Gestione Separata INPS e i contributi sono dovuti solo sulla parte eccedente i 5.000 euro, pur restando occasionali
Esempio: 2.000 € da un cliente + 1.500 € da un altro + 2.500 € da un terzo = 6.000 € complessivi di lavoro autonomo occasionale.
Le prestazioni restano perfettamente occasionali, ma la franchigia è stata superata: la contribuzione alla Gestione Separata si applica sui 1.000 € eccedenti.
Quindi, sui 1.000 € eccedenti si calcolano 337,20 € di contributi INPS, ma la tua quota personale è 112,40 €,i restanti 224,80 € sono a carico del committente.
Il cacolo che ho fatto segue le aliquote per il 2026 applicate ai lavoratori autonomi occasionali: 33,72%.
Quindi:
1.000 € + 33,72% = 337,20 € di contributi totali
Di quei 337,20 € la contribuzione viene ripartita così:
- 1/3 a carico del lavoratore: 112,40 €
- 2/3 a carico del committente: 224,80 €
Se invece sei già coperto da un'altra previdenza obbligatoria, per esempio perché sei lavoratore dipendente, l'aliquota scende al 24%.
E il calcolo diventa:
1.000 € * 24% = 240 € totali
di cui:
- 80 € a carico tuo
- 160 € a carico del committente.
Ma quando un lavoro è considerato occasionale?
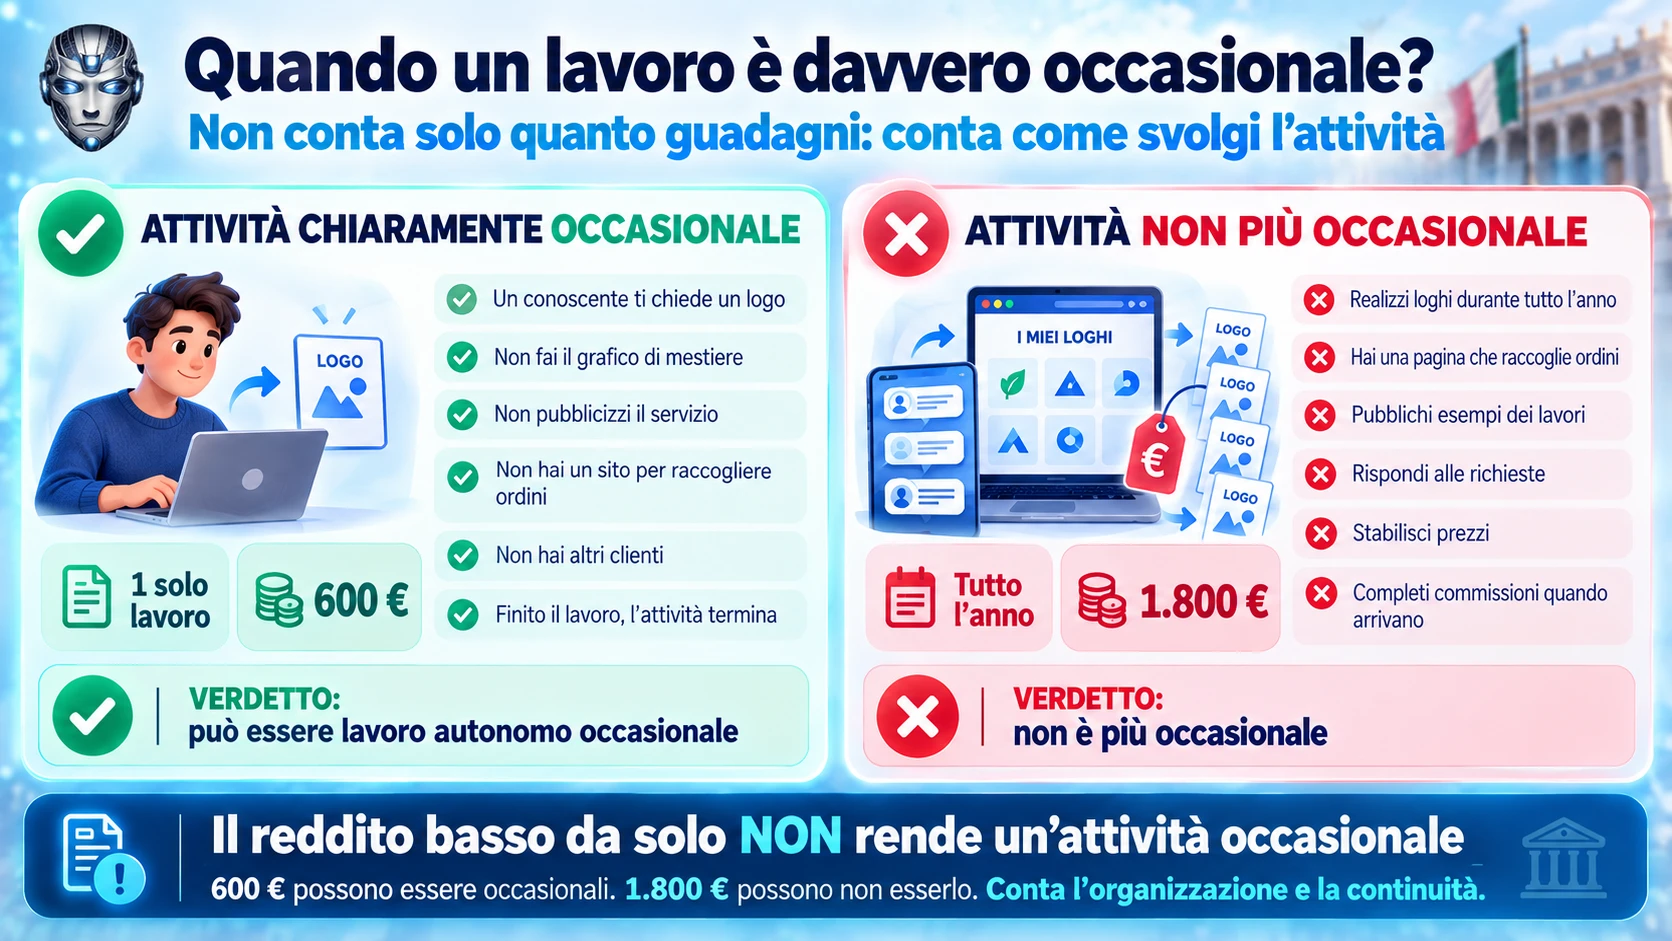
Per parlare di lavoro autonomo occasionale devono esserci innanzitutto le caratteristiche del lavoro autonomo: una persona si obbliga a realizzare un'opera o un servizio principalmente con il proprio lavoro, dietro compenso e senza vincolo di subordinazione. Un sito che rimane online, riceve traffico ogni giorno e monetizza continuativamente non diventa occasionale solo perché a fine anno Google ha pagato 900 euro.
L'attività deve essere realmente episodica e priva dei caratteri dell'abitualità e della professionalità.
| Elemento | Per essere realmente occasionale |
|---|---|
| Continuità | L'attività non deve essere svolta stabilmente nel tempo |
| Ripetitività | Non deve esistere una successione regolare e programmata di prestazioni |
| Professionalità | Non deve essere esercitata come una vera attività lavorativa rivolta stabilmente al mercato |
| Organizzazione | Non deve esserci una struttura organizzata per svolgere continuamente quella attività |
| Offerta al pubblico | Non deve esistere un'offerta stabile e continuativa dello stesso servizio |
| Rapporto con il committente | La prestazione deve essere autonoma, senza subordinazione e senza inserimento continuativo nell'attività del cliente |
| Oggetto della prestazione | Deve normalmente essere individuabile un'opera, un incarico o un risultato circoscritto |
| Pubblicità | Non deve essere pubblicizzata come servizio rivolto al pubblico |
| Compenso | L'importo non decide se l'attività è occasionale |
| Numero di clienti | Non esiste un numero massimo stabilito dalla legge |
Attività chiaramente occasionale: un conoscente ti chiede di realizzargli un logo per 600 euro. Tu non fai il grafico di mestiere, non pubblicizzi il servizio, non hai un sito attraverso il quale accetti commissioni, non hai altri clienti e terminato quel lavoro l'attività finisce.
Attività non più occasionale: realizzi loghi durante tutto l'anno, hai una pagina attraverso cui raccogli ordini, pubblichi esempi dei lavori, rispondi alle richieste, stabilisci prezzi e completi commissioni quando arrivano.
Magari in dodici mesi incassi soltanto 1.800 euro.
Il reddito è microscopico, ma l'attività è organizzata e offerta stabilmente al mercato e di fatto non la rende occasionale.
Non esiste nemmeno il limite dei 30 giorni
Per il lavoro autonomo occasionale ex art. 2222 c.c. non esiste una durata massima generale di 30 giorni.
Il binomio 30 giorni / 5.000 euro derivava da una vecchia disciplina delle collaborazioni occasionali legata al lavoro a progetto.
Più prestazioni possono essere occasionali, ma c'è un limite
Fare due prestazioni autonome isolate nello stesso anno non comporta automaticamente l'apertura della partita IVA, l'INPS contempla espressamente il caso di lavoratori autonomi occasionali che percepiscono compensi da più committenti.
Ma più aumentano:
- frequenza degli incarichi
- ripetizione della stessa attività
- presenza continuativa sul mercato
- acquisizione sistematica di clienti
- strumenti e organizzazione dedicati
- aspettativa di svolgere nuovi lavori
più diventa difficile sostenere che ci troviamo davanti a episodi isolati, quando emerge chiaramente una attività professionale stabile.
Avere un lavoro dipendente non rende l'altra attività occasionale
La legge parla di attività esercitata abitualmente anche se non esclusiva: puoi avere un lavoro dipendente full-time come cameriere in un ristorante e contemporaneamente esercitare abitualmente una seconda attività autonoma (un ecommerce, ad esempio).
Professionista o impresa: la distinzione che cambia l'INPS
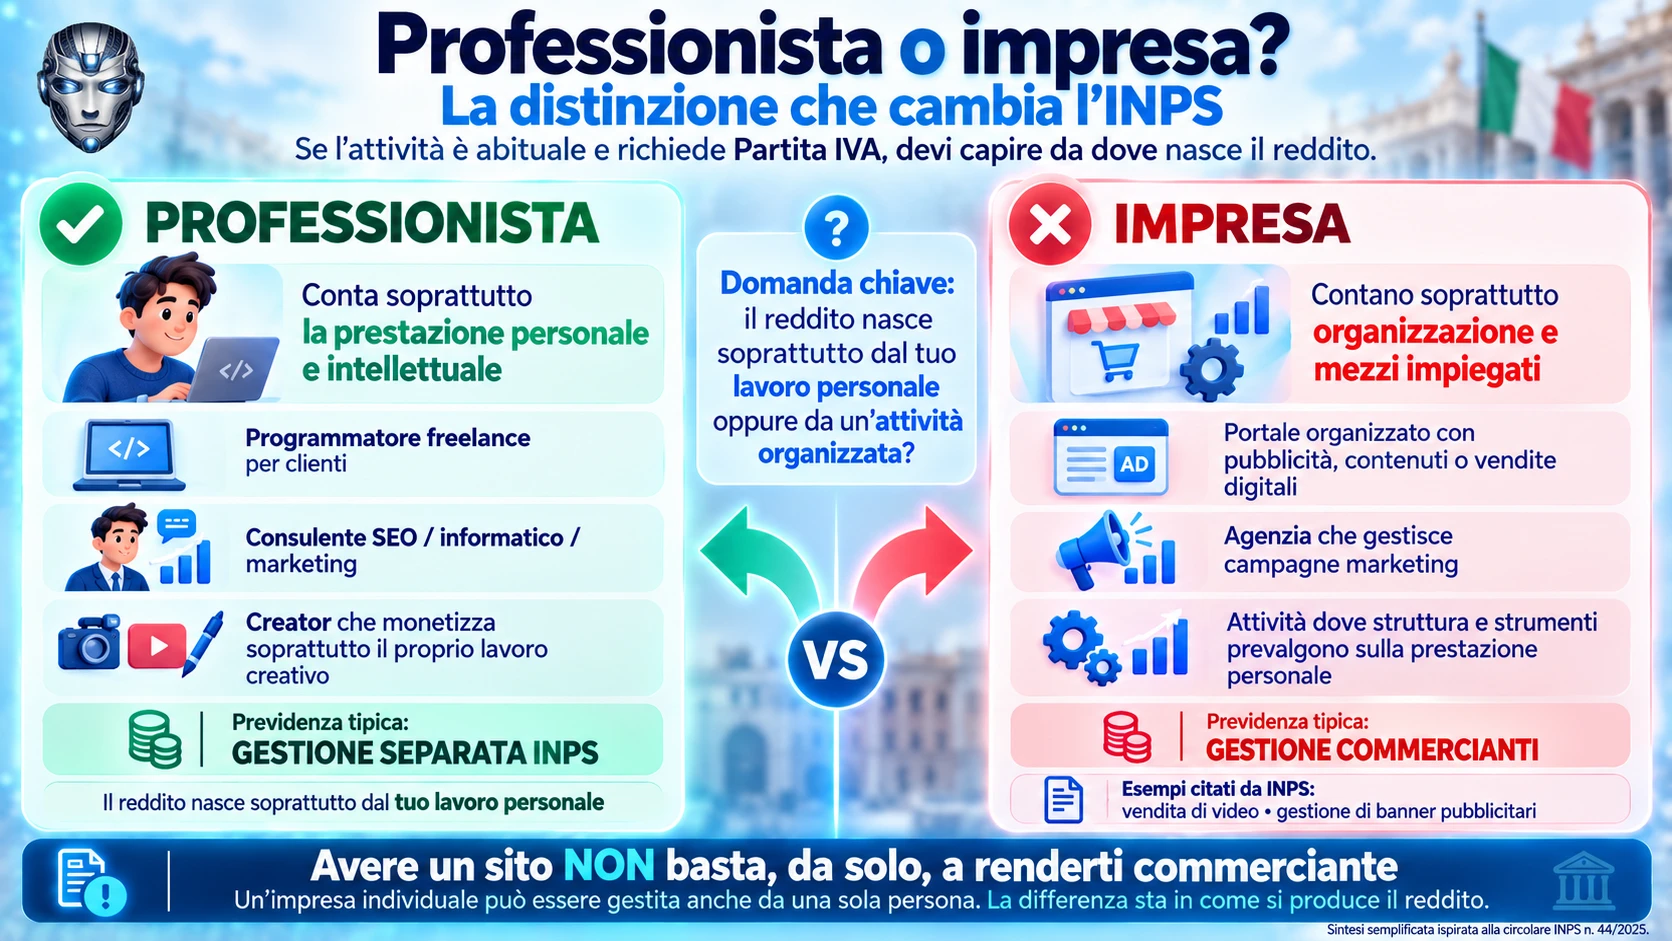
Una volta stabilito che l'attività è abituale e richiede partita IVA, arriva il passaggio più importante: capire se il reddito deriva da lavoro autonomo professionale oppure da attività d'impresa.
Cambiano gli adempimenti amministrativi e soprattutto la previdenza: Gestione Separata INPS nel primo caso, Gestione Commercianti nel secondo.
La circolare INPS n. 44 del 19 febbraio 2025, dedicata ai content creator, fornisce un criterio utile anche per i progetti digitali: quando gli elementi organizzativi e i mezzi impiegati prevalgono sull'attività personale, l'attività assume natura commerciale/terziaria. Tra gli esempi citati figurano la vendita di video e la gestione di banner pubblicitari.
Al contrario, quando il reddito nasce prevalentemente da una prestazione personale e intellettuale resa in modo autonomo l'attività rientra nel lavoro autonomo professionale e, quindi, nella Gestione Separata.
| Caso | Inquadramento | Previdenza tipica |
|---|---|---|
| Programmatore freelance che sviluppa software o siti per clienti | Lavoro autonomo professionale | Gestione Separata |
| Consulente SEO, informatico o marketing che vende personalmente consulenza e prestazioni specialistiche | Lavoro autonomo professionale | Gestione Separata |
| Portale organizzato che produce reddito attraverso spazi pubblicitari, distribuzione di contenuti, vendita automatizzata di prodotti/servizi digitali | Attività d'impresa | Gestione Commercianti |
| Agenzia che organizza e conduce campagne marketing per clienti | Attività d'impresa | Gestione Commercianti |
| Creator che produce personalmente contenuti e monetizza principalmente la propria prestazione creativa | Lavoro autonomo | Gestione Separata, salvo i casi specifici di spettacolo descritti più avanti |
Essere titolari di un sito non basta, da solo, a trasformare chiunque in commerciante. Un'impresa individuale invece può essere gestita da una sola persona e restare un'impresa.
Regime forfettario 2026: soglie di 85.000 e 100.000 euro
Il regime forfettario è una versione semplificata della tassazione per lavoratori autonomi (liberi professionisti come psicologi, geometri, ingegneri, avvocati) e piccole attività. Invece di calcolare ogni anno il reddito sottraendo una per una tutte le spese sostenute, il fisco italiano applica ai ricavi un coefficiente di redditività stabilito per legge e considera automaticamente la parte restante come costi dell'attività.
Il limite ordinario di accesso e permanenza nel regime forfettario è pari a 85.000 euro di ricavi o compensi, con le regole previste dalla legge 190/2014 e dalla disciplina successiva.
E' come se il fisco ti dicesse: "non mi interessa sapere quanto hai speso davvero, per il tuo settore considero tassabile solo una certa percentuale di ciò che hai incassato".
Su quel reddito così determinato si applica poi un'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni (per le nuove attività). A questo si aggiungono i contributi previdenziali dovuti in base all'inquadramento INPS.
Il vantaggio principale è la semplicità: niente contabilità ordinaria dei costi, niente detrazione analitica delle spese e niente IVA da addebitare al cliente. Per attività digitali con pochi costi reali e margini elevati, come consulenza, programmazione, produzione di contenuti o siti monetizzati online, può essere particolarmente conveniente perché una parte dei ricavi viene esclusa dal reddito imponibile senza dover dimostrare le spese.
Chi invece sostiene molti costi reali, acquista beni o servizi con molta IVA oppure effettua investimenti importanti può trovare più conveniente un regime ordinario, dove quelle spese possono essere dedotte o detratte. Se per produrre 100 euro di ricavi devi spenderne 60, hai sbagliato strada.
Superare 100.000 euro: cosa succede davvero
La regola è netta: se i ricavi o compensi percepiti superano 100.000 euro, il regime forfettario cessa nello stesso anno.
La legge stabilisce inoltre che l'IVA è dovuta a partire dalle operazioni effettuate che comportano il superamento. Non dal mese successivo, non dal trimestre seguente e non dalla prima fattura dell'anno successivo.
Esempio 1: operazione italiana imponibile
Hai già percepito 99.500 euro e realizzi una successiva operazione nazionale imponibile da 2.000 euro che porta il totale oltre 100.000 euro. Quell'operazione è quella che provoca il superamento: l'uscita dal forfettario opera nello stesso anno e la disciplina IVA ordinaria entra in gioco a partire dalle operazioni che determinano il superamento, secondo la norma.
Esempio 2: è AdSense verso Google Ireland a farti superare 100.000 euro
Qui bisogna evitare un'altra scorciatoia. Il superamento della soglia fa cessare il forfettario, ma non cambia la natura territoriale della singola operazione.
Se la prestazione AdSense verso Google Ireland è una prestazione B2B non soggetta a IVA italiana per le regole di territorialità e assolta dal committente con reverse charge, non diventa improvvisamente imponibile IVA italiana solo perché hai superato 100.000 euro. L'operazione conta per la soglia e può farti uscire immediatamente dal forfettario, ma continua a seguire la propria regola IVA internazionale. Le successive operazioni nazionali imponibili, invece, saranno gestite nel regime ordinario.
Lo stesso principio vale in generale per operazioni esenti, non imponibili o fuori campo: l'uscita dal forfettario non riscrive la disciplina IVA sostanziale dell'operazione.
Quando il forfettario non si applica
Oltre alle soglie economiche, la legge prevede cause di esclusione specifiche. Tra quelle più rilevanti per chi lavora online:
- spese per dipendenti/collaboratori oltre 20.000 euro (lordi)
- partecipazione a società di persone, associazioni professionali o imprese familiari
- controllo diretto o indiretto di una società SRL che esercita attività economicamente riconducibili a quelle svolte individualmente, quando ricorrono le condizioni della causa ostativa
Hai già un lavoro dipendente? Puoi guadagnare altri 35.000 €
Avere un lavoro dipendente non impedisce di aprire una partita IVA nè di usare il regime forfettario, i due redditi non si sommano ma seguono binari paralleli.
Per il 2026, la soglia di esclusione relativa ai redditi da lavoro dipendente è fissata 35.000 euro lordi (riferiti all'anno precedente).
Lavoro dipendente e forfettario nel 2026
| Situazione | Forfettario |
|---|---|
| Reddito dipendente 2025 fino a 35.000 euro | Sì |
| Reddito dipendente 2025 superiore a 35.000 euro e rapporto non cessato | No nel 2026 |
| Reddito dipendente sopra soglia ma rapporto di lavoro cessato | Possibile |
Il regime forfettario non può essere usato quando l'attività autonoma è esercitata nei confronti del datore di lavoro attuale, per evitare che un rapporto di lavoro dipendente venga travestito da partita IVA.
Imposta sostitutiva al 5%: a chi spetta
Nel forfettario l'imposta sostitutiva ordinaria è del 15%. Per le nuove attività (definite dalla normativa startup) scende al 5% nell'anno di avvio e nei quattro successivi.
Le condizioni specifiche del 5% sono:
- nei tre anni precedenti non devi aver esercitato attività artistica, professionale o d'impresa, nemmeno in forma associata o familiare
- la nuova attività non deve costituire mera prosecuzione di un precedente lavoro dipendente o autonomo
Il 5% non richiede alcun investimento minimo, alcun numero minimo di clienti e alcun fatturato minimo.
Quale codice ATECO scegliere per AdSense e attività digitali nel 2026
Dal 2025 è operativa la classificazione ATECO 2025.
Il codice ATECO è il codice numerico che identifica il tipo di attività economica svolta da un'impresa o da un professionista.
In pratica serve a dichiarare ufficialmente "che lavoro fai": sviluppo software, consulenza informatica, pubblicità, commercio, produzione di contenuti e così via.
Viene attribuito in base all'attività realmente esercitata e può incidere su diversi aspetti fiscali e amministrativi, tra cui il coefficiente di redditività nel regime forfettario, l'inquadramento dell’attività e gli obblighi previdenziali.
ISTAT, nelle note ufficiali di ATECO 2025, chiarisce che quando la pubblicità serve a finanziare l'attività principale dell'impresa, la classificazione va effettuata in base all'attività economica principale, non in base alla pubblicità che la finanzia. Mettere un banner Google su un sito non trasforma il webmaster del sito in un'agenzia pubblicitaria, esattamente come un distributore automatico nella hall non trasforma un albergo in un supermercato.
I codici ATECO compatibili con attività online
| Attività svolta | Codice ATECO 2025 | Quando si applica | Quando NON si applica |
|---|---|---|---|
| Creazione e pubblicazione propria di contenuti testuali, fotografici o editoriali digitali non video | 58.19.00 - Altre attività editoriali, esclusa l'edizione di software | Quando il titolare crea e pubblica direttamente i propri contenuti digitali sotto la propria responsabilità editoriale | Non si applica per una piattaforma che ospita contenuti di terzi senza responsabilità editoriale o per un blogger che scrive contenuti pubblicati da editori terzi |
| Blog o piattaforma che distribuisce contenuti online, incluse piattaforme di condivisione di contenuti di terzi non sottoposti a responsabilità editoriale | 60.39.00 - Altre attività di distribuzione di contenuti | Quando si gestisce una piattaforma o un sistema di distribuzione di contenuti di terzi | Non si applica se l'attività consiste nel creare e pubblicare propri contenuti editoriali, caso in cui va valutato 58.19.00 |
| Video, vlog, video podcast e produzione di contenuti audiovisivi propri | 59.11.00 - Attività di produzione cinematografica, di video e di programmi televisivi | ISTAT include espressamente la creazione di vlog, video podcast e contenuti video digitali | Non si usa per contenuti esclusivamente testuali/fotografici |
| Blogger indipendente che crea testi poi pubblicati da soggetti terzi | 90.11.02 - Attività di blogger indipendenti | Quando il blogger crea contenuti che vengono pubblicati da terzi | ISTAT esclude da questo codice i contenuti testuali/fotografici pubblicati dallo stesso autore |
| Sviluppo, programmazione, modifica, test e manutenzione di software o pagine web per clienti | 62.10.00 - Attività di programmazione informatica | Quando l'attività consiste nella programmazione e nello sviluppo software per conto terzi | Non è il codice dell'editore che commercializza direttamente il software prodotto |
| Edizione e commercializzazione di software proprio | 58.29.00 - Edizione di altri software | Quando l'attività centrale è l'edizione di software proprio, anche con aggiornamenti continuativi | Non si usa per lo sviluppo su commessa per conto di terzi, che ricade nella programmazione informatica |
| Gestione di campagne marketing/pubblicitarie per clienti | 73.11.02 - Conduzione di campagne di marketing e altri servizi pubblicitari | Quando vendi servizi di marketing e conduci campagne per altri soggetti | Non si applica solo perché il tuo sito ospita AdSense, ISTAT esclude i servizi pubblicitari usati per finanziare l'attività prevalente |
| Agenzia o operatore che organizza campagne di influencer marketing | 73.11.03 - Attività di influencer marketing | Quando l'attività è la gestione di campagne di influencer marketing per brand/clienti | Se l'attività è svolta dallo stesso creator che produce i contenuti e non per conto terzi |
Attività miste: se eserciti due attività diverse, per esempio sviluppo software per clienti e gestione di campagne marketing per altri, possono essere indicati più codici ATECO e i ricavi vanno distinti secondo le attività cui appartengono.
Coefficienti di redditività ATECO 2025: come funzionano nel forfettario
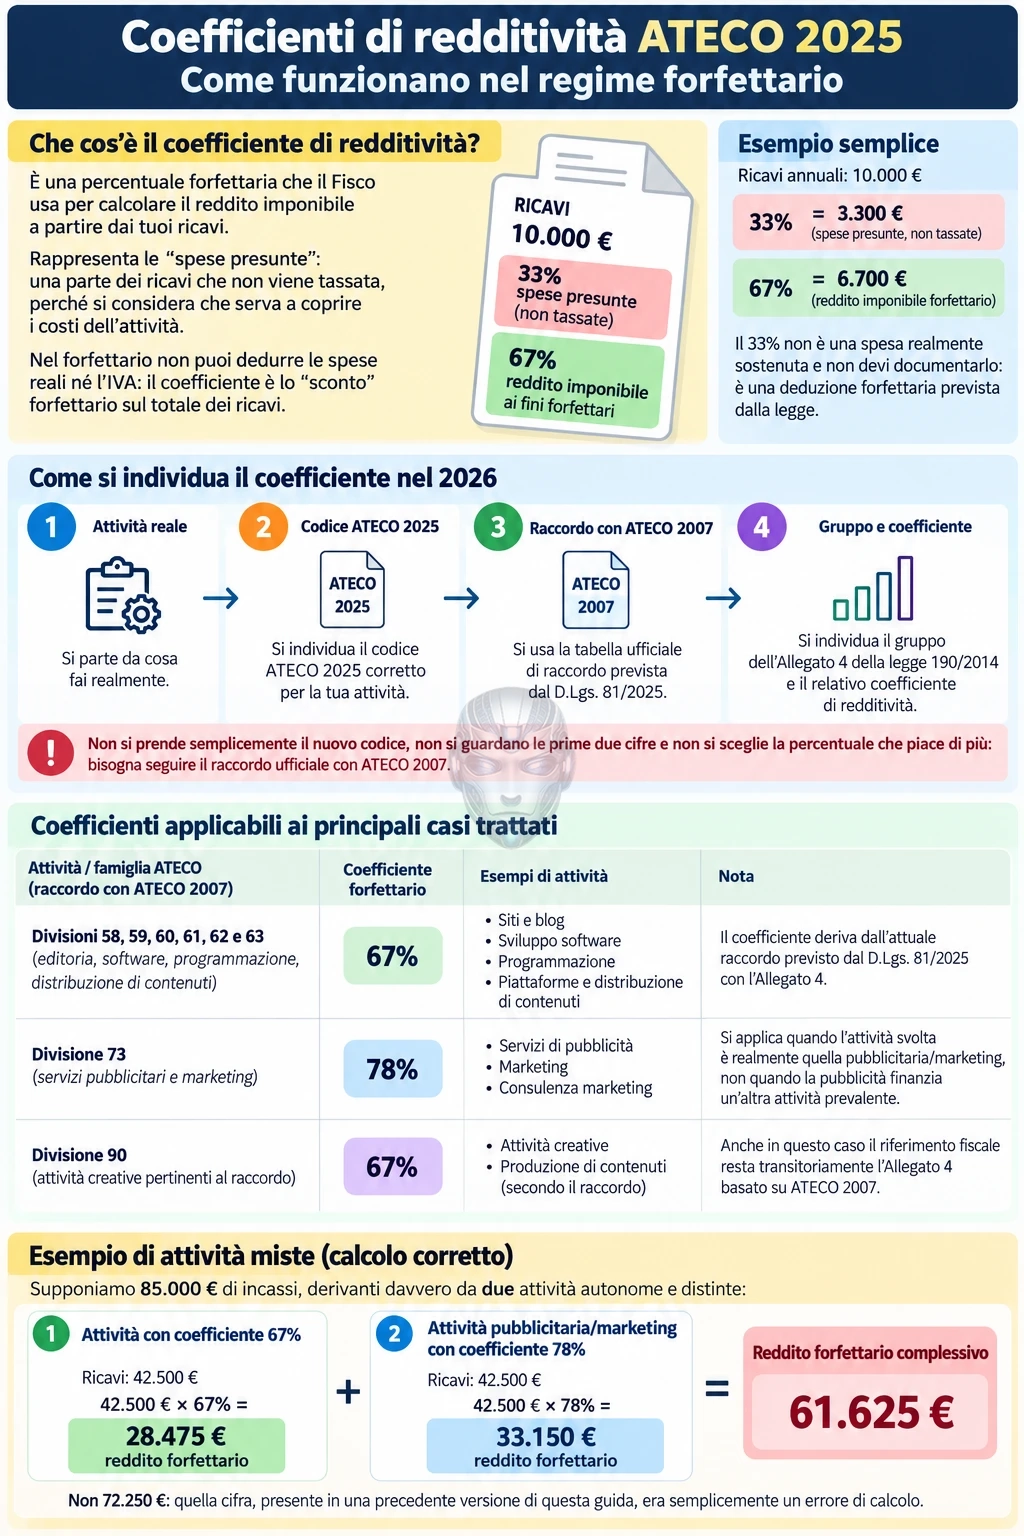
Il coefficiente di redditività è la percentuale dei ricavi che il regime forfettario considera come reddito imponibile.
In pratica, il fisco italiano presume che una parte degli incassi serva a coprire i costi dell'attività, dato che nel forfettario non puoi dedurre alcuna spesa e nemmeno l'IVA sugli acquisti.
Esempio: con coefficiente del 67% e ricavi di 10.000 €, il reddito forfettario è 6.700 €. Il 33% che viene tagliato via rappresenta i costi presunti che hai sostenuto per produrre quel reddito e non deve essere documentato nè viene tassato.
I coefficienti di redditività in uso seguono ancora la vecchia tabella definita dalla classificazione ATECO 2007: il decreto lesiglativo numero 81 del 2025 stabilisce che, fino all'approvazione dei nuovi coefficienti derivanti da ATECO 2025, si continuano a utilizzare i coefficienti dell'Allegato 4 della legge 190/2014.
Coefficienti applicabili ai principali casi trattati in questa guida
| Attività / famiglia ATECO | Coefficiente forfettario |
|---|---|
| Attività riconducibili alle divisioni 58, 59, 60, 61, 62 e 63 della classificazione previgente, tra cui editoria, software, programmazione e distribuzione di contenuti | 67% |
| Attività riconducibili alla divisione 73, tra cui servizi pubblicitari e marketing | 78% |
| Attività riconducibili alla divisione 90, tra cui le attività creative pertinenti al raccordo | 67% |
Esempio: YouTuber e blog monetizzato con AdSense
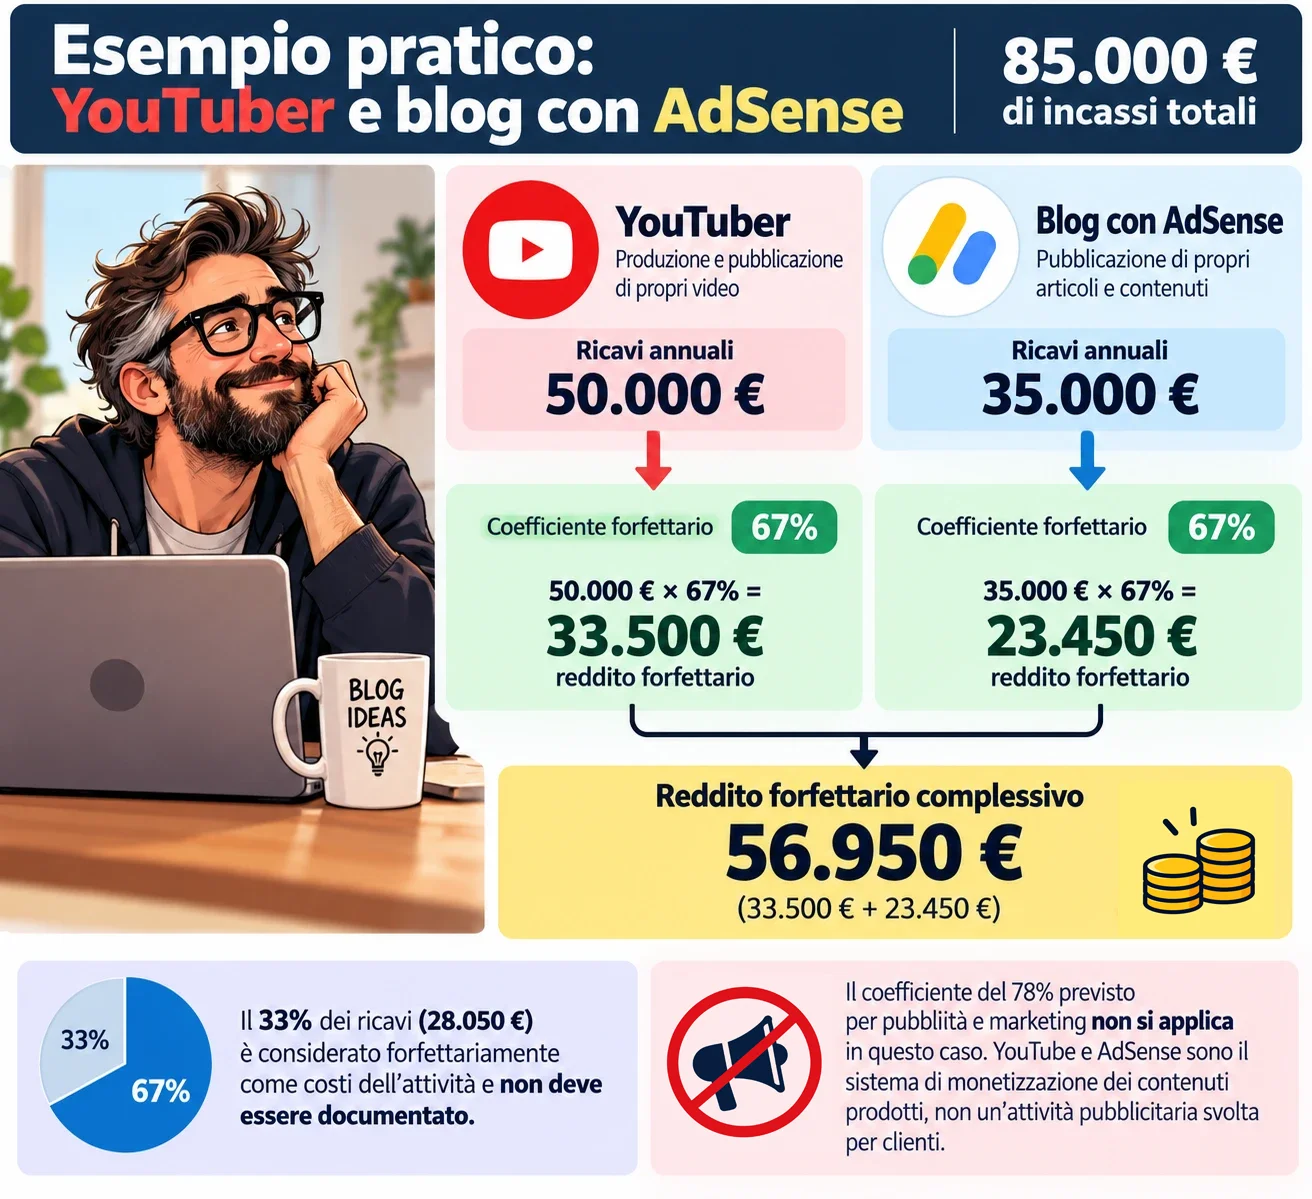
Supponiamo che un contribuente in regime forfettario incassi complessivamente 85.000 euro all'anno, così suddivisi:
- 50.000 euro dall'attività di YouTuber, producendo e pubblicando propri video e monetizzandoli attraverso la pubblicità della piattaforma
- 35.000 euro da un blog, sul quale pubblica propri articoli e contenuti monetizzati tramite Google AdSense
ATECO 2025 classifica la produzione di video e l'attività dei video content creator nel codice 59.11.00, mentre la pubblicazione di contenuti editoriali digitali rientra nel 58.19.00.
Entrambe le attività ricadono nel gruppo al quale si applica il coefficiente di redditività del 67%.
Il calcolo è quindi:
- 50.000 € * 67% = 33.500 €
- 35.000 € * 67% = 23.450 €
Il reddito forfettario complessivo è:
33.500 € + 23.450 € = 56.950 €
Il risultato può essere calcolato direttamente sull'intero fatturato:
85.000 € * 67% = 56.950 €
I restanti 28.050 euro, pari al 33% dei ricavi, rappresentano i costi riconosciuti forfettariamente dal sistema e non devono essere documentati con fatture o ricevute.
Il coefficiente del 78% previsto per pubblicità e marketing non si applica a questi ricavi: YouTube e AdSense costituiscono il sistema di monetizzazione dei contenuti prodotti dal contribuente. Il 78% entra invece in gioco quando vengono svolte separatamente attività riconducibili alla pubblicità, al marketing o all'influencer marketing, come la conduzione di campagne promozionali per conto di clienti.
AdSense, Google Ireland, fattura, VIES e reverse charge
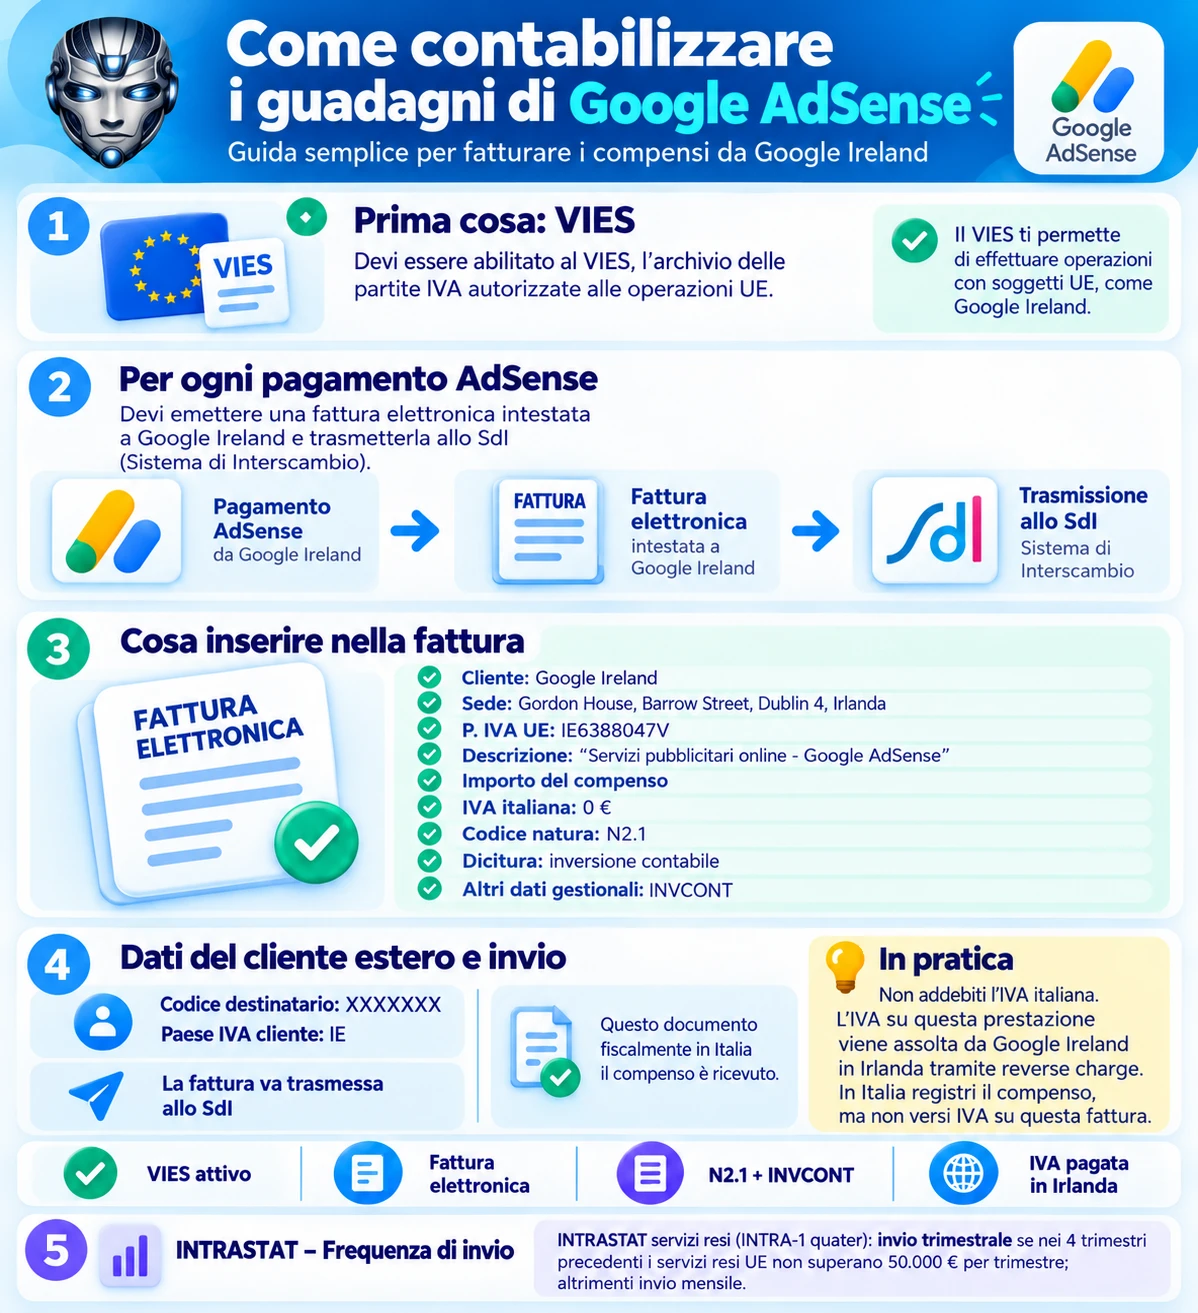
Il contratto che stipuli quando ti iscrivi al circuito di AdSense è con Google Ireland Limited, con sede a Dublino: significa che la prestazione resa dal publisher italiano è di tipo B2B (business-to-business, tradotto "da azienda a azienda") verso un soggetto estero, stabilito in un altro Stato dell'Unione europea.
Google specifica che, per i compensi AdSense corrisposti da Google Ireland, l'IVA viene assolta in Irlanda da Google stessa attraverso il meccanismo del reverse charge (inversione contabile).
In pratica il publisher italiano emette la fattura senza addebitare l'IVA italiana: su quella prestazione l'IVA viene contabilizzata e versata in Irlanda dal destinatario (Google in questo caso), quindi il publisher non versa IVA in Italia sul compenso AdSense ricevuto da Google Ireland, se guadagni 100 € con AdSense sono 100 € netti sul tuo conto.
Cosa devi fare per contabilizzare i guadagni di AdSense:
Prima di tutto devi risultare abilitato al VIES (VAT Information Exchange System, archivio delle partite IVA autorizzate alle operazioni UE).
Successivamente, per ogni compenso AdSense ricevuto il publisher italiano deve emettere una fattura elettronica intestata a Google Ireland e trasmetterla tramite il Sistema di Interscambio (SdI).
Nella fattura vanno indicati:
- Google Ireland come cliente, con sede in Gordon House, Barrow Street, Dublin 4, Irlanda
- la partita IVA comunitaria di Google Ireland: IE6388047V
- una descrizione del tipo "Servizi pubblicitari online - Google AdSense"
- l'importo del compenso
- IVA italiana pari a zero, perché la prestazione non è territorialmente imponibile in Italia
- codice natura N2.1 - Operazioni non soggette ad IVA ai sensi degli artt. da 7 a 7-septies del DPR 633/1972
- l'indicazione "inversione contabile", perché l'IVA viene assolta da Google Ireland in Irlanda. Per la fattura elettronica l’Agenzia delle Entrate prevede anche il valore “INVCONT” negli Altri dati gestionali.
Poiché il cliente è estero, nel file della fattura elettronica viene utilizzato il codice destinatario "XXXXXXX" e viene indicato "IE" (sigla dell'Irlanda) per l'identificativo IVA di Google. La fattura viene infine trasmessa allo SdI: questo documenta fiscalmente in Italia il compenso percepito da Google.
Per i servizi intracomunitari resi trova applicazione anche la disciplina degli elenchi INTRASTAT, con invio trimestrale se non superi i 50.000 €, oltre invio mensile.
Regime forfettario e gli acquisti dall'estero: qui l'IVA si paga
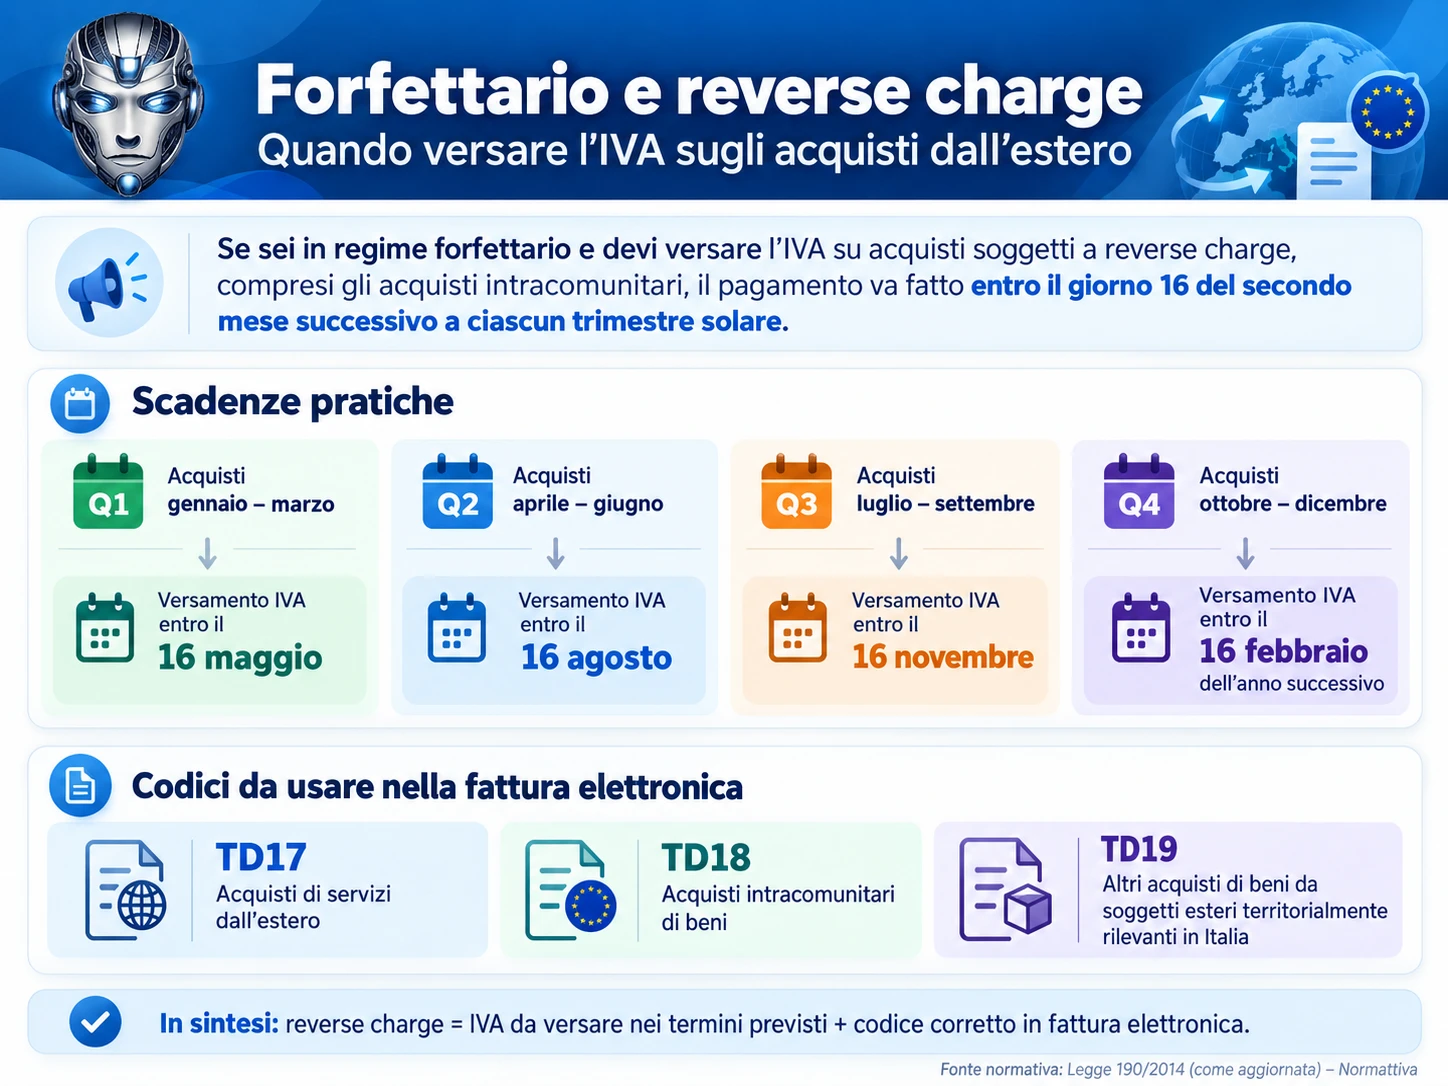
Il regime forfettario dispensa dalla liquidazione IVA sulle proprie operazioni attive interne, ma non per gli acquisti di beni e servizi dall'estero.
Il regime forfettario normalmente non addebita IVA ai propri clienti e non effettua le normali liquidazioni IVA. Questo però non significa che sia esente dall'IVA sugli acquisti.
Se un forfettario italiano compra, per esempio, una campagna pubblicitaria su Google Ads o Meta (Facebook e Instagram), hosting per server locali all'estero, abbonamenti per servizi di IA generativa (Gemini, ChatGPT, Claude, Mistral ecc.) o una consulenza da un fornitore estero, deve applicare le regole IVA previste per l'acquisto transfrontaliero. Quando l'IVA italiana è dovuta mediante reverse charge, il forfettario la versa e non può detrarla.
Esempio: Google Ireland ti fattura 1.000 € di pubblicità su Google Ads, nel documento fiscale che ti passerà non troverai applicata l'IVA, sarai tu a dover calcolare il 22% su quell'importo e versare 220 € al fisco italiano. Il costo complessivo del tuo acquisto diventa quindi 1.220 €.
I forfettari che risultano debitori dell'IVA per acquisti soggetti a reverse charge devono versare l'imposta entro il giorno 16 del secondo mese successivo a ciascun trimestre solare. In pratica, l'IVA relativa agli acquisti effettuati da gennaio a marzo si versa entro il 16 maggio, quella di aprile-giugno entro il 16 agosto, quella di luglio-settembre entro il 16 novembre, quella di ottobre-dicembre entro il 16 febbraio dell'anno successivo.
Sul piano della fatturazione elettronica, per documentare questi acquisti dall'estero si utilizzano i codici:
- TD17 per acquisti di servizi
- TD18 per acquisti di beni
- TD19 per gli altri acquisti di beni da soggetti esteri che abbiano sedi anche in Italia
Contributi INPS 2026: Gestione Separata o Gestione Commercianti
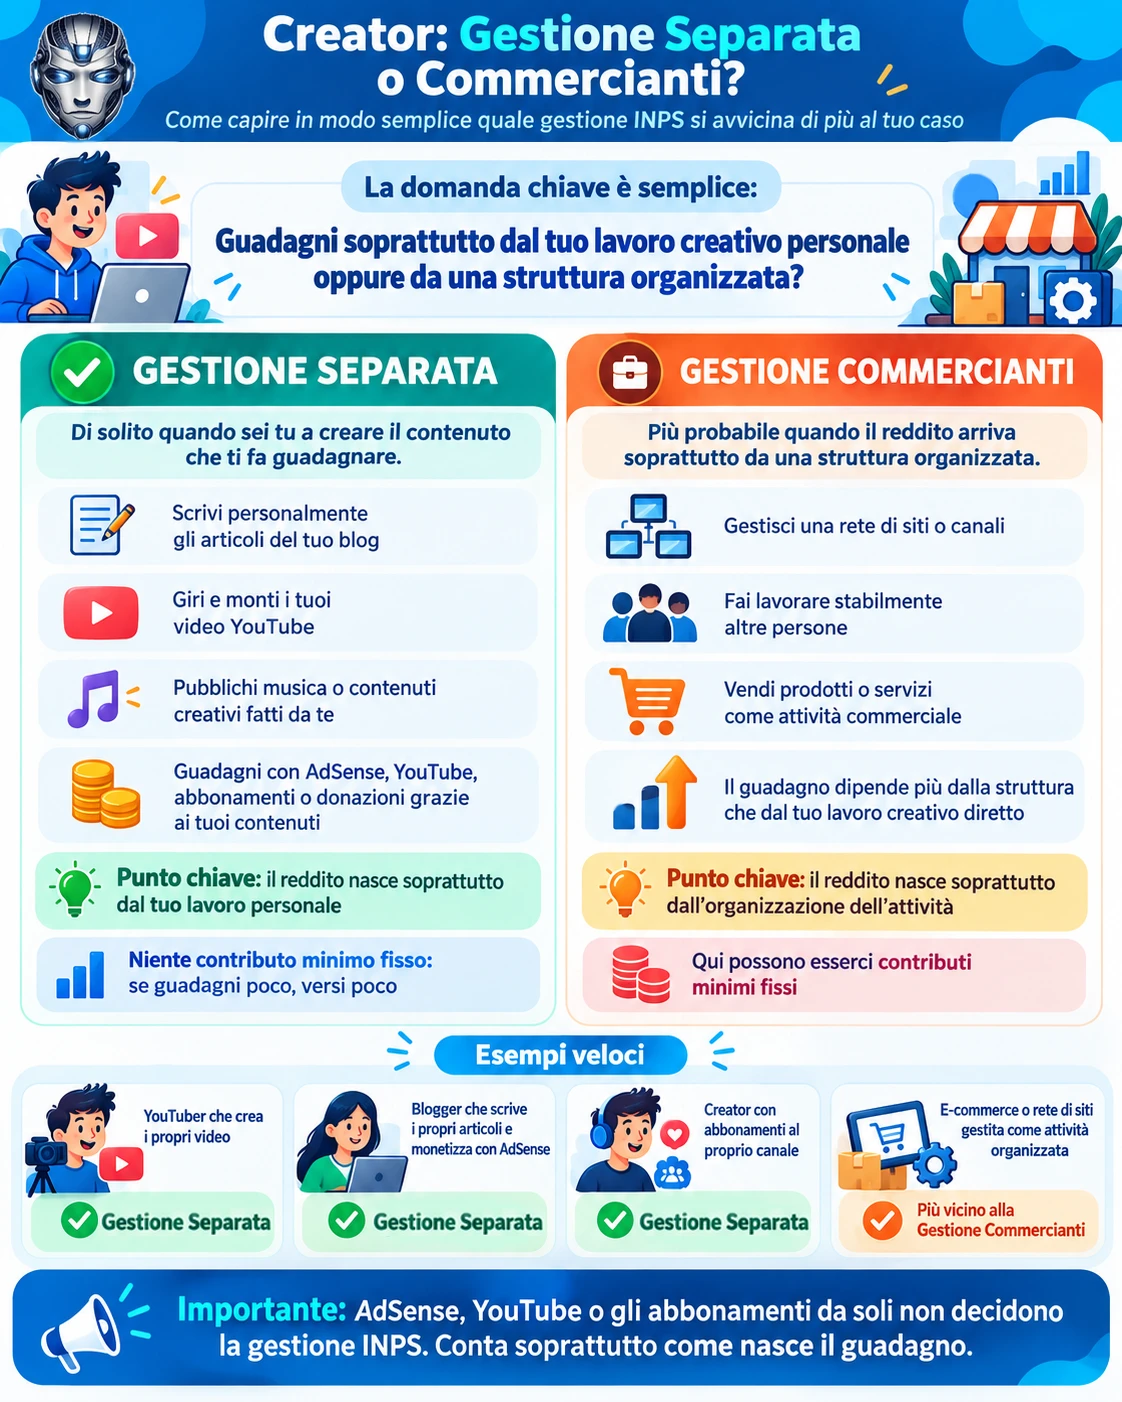
La quota di contributi INPS da versare dipende dall'inquadramento dell'attività.
Gestione Separata: quando si applica a blogger, YouTuber e creator
Per un blogger, YouTuber o content creator, la Gestione Separata si applica quando il reddito deriva dal proprio lavoro personale e intellettuale: scrivere articoli, realizzare video, registrare podcast, creare contenuti, montare materiale, curare personalmente il proprio canale o sito.
In questo caso il fatto che i contenuti vengano monetizzati tramite AdSense, YouTube o altre piattaforme pubblicitarie non trasforma l'attività in impresa commerciale. Viene inquadrato come lavoro autonomo professionale, con iscrizione alla Gestione Separata (circolare n. 44/2025).
Esempi pratici che ricadono sotto la Gestione Separata:
- scrivi personalmente gli articoli del tuo blog e guadagni con AdSense
- produci e monti personalmente i video del tuo canale YouTube e ricevi ricavi pubblicitari
- fai consulenza SEO, informatica o marketing direttamente ai clienti
- produci contenuti come professionista senza dipendenti e senza struttura commerciale
Creator con abbonamenti al proprio canale: uno YouTuber, TikToker, streamer o creator su piattaforme come OnlyFans produce personalmente contenuti e permette agli utenti di accedervi attraverso abbonamenti o subscription. Se il reddito nasce principalmente dalla sua attività creativa personale, l'inquadramento resta quello del lavoro autonomo professionale, con Gestione Separata INPS.
Nel 2026 l'aliquota è 26,07% per il professionista che non ha altra copertura previdenziale obbligatoria e 24% per chi è già pensionato o assicurato presso un'altra gestione previdenziale obbligatoria.
La Gestione Separata non prevede contributi minimi fissi: i contributi crescono in proporzione al reddito. Se il reddito professionale è basso, anche i contributi sono bassi.
Quando invece blogger o YouTuber passano alla Gestione Commercianti
La situazione cambia quando il progetto non è più principalmente il lavoro personale del creator, ma assume la forma di una attività organizzata d'impresa.
L'INPS indica espressamente come esempi di attività commerciali la vendita di video e la gestione di banner pubblicitari quando gli elementi organizzativi e i mezzi utilizzati prevalgono sull’attività personale. In quel caso l’attività rientra nel settore commerciale/terziario e può comportare l'iscrizione alla Gestione Commercianti.
Il contributo minimo fisso annuo per il commerciante è 4.611,64 euro, comprensivo del contributo maternità.
La aliquota è del 24,48% fino a 56.224,00 euro e sale al 25,48% per la quota di reddito eccedente, ma si può avere una riduzione del 35% come vedremo nel prossimo paragrafo.
Nella Gestione Commercianti il minimo è dovuto anche se hai incassato solo 100 euro.
Riduzione INPS del 35% per artigiani e commercianti: come ottenerla
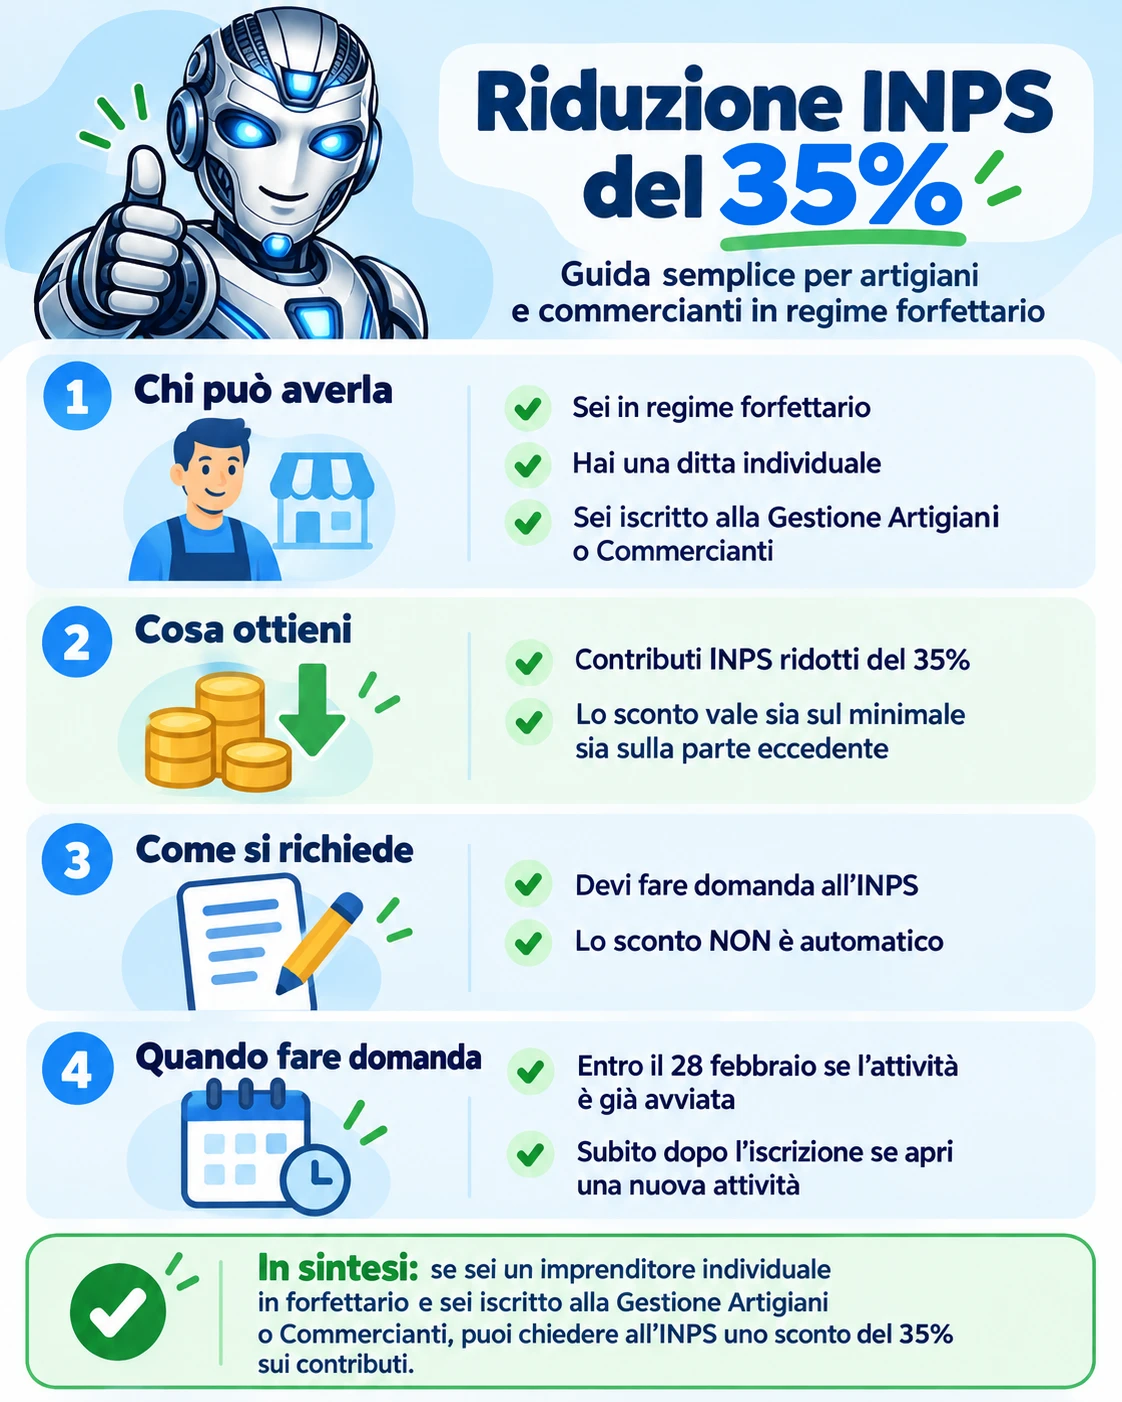
La riduzione contributiva del 35% è riservata ai contribuenti che, contemporaneamente:
- sono persone fisiche che esercitano un'attività d’impresa
- applicano il regime forfettario fiscale
- sono iscritti alla Gestione Artigiani o alla Gestione Commercianti
- presentano una domanda specifica all'INPS per aderire al regime previdenziale agevolato
La riduzione riguarda sia i contributi minimi sia quelli dovuti sulla parte di reddito eccedente: in entrambi i casi l'importo ordinario viene ridotto del 35%.
Per chi esercita già l'attività, la richiesta deve essere presentata entro il 28 febbraio dell'anno per il quale si vuole ottenere l'agevolazione. Se il termine viene perso, la riduzione non si applica per quell’anno e bisogna ripresentare la domanda per l'anno successivo. Chi invece apre una nuova attività durante l'anno deve presentare la richiesta con la massima tempestività dopo l'iscrizione alla gestione previdenziale.
Una volta ottenuta, la riduzione continua negli anni successivi senza dover presentare ogni anno una nuova domanda, finché il contribuente conserva i requisiti del forfettario e non comunica la rinuncia.
Se fatturi 85.000 euro quanto ti rimane dopo tasse e contributi?
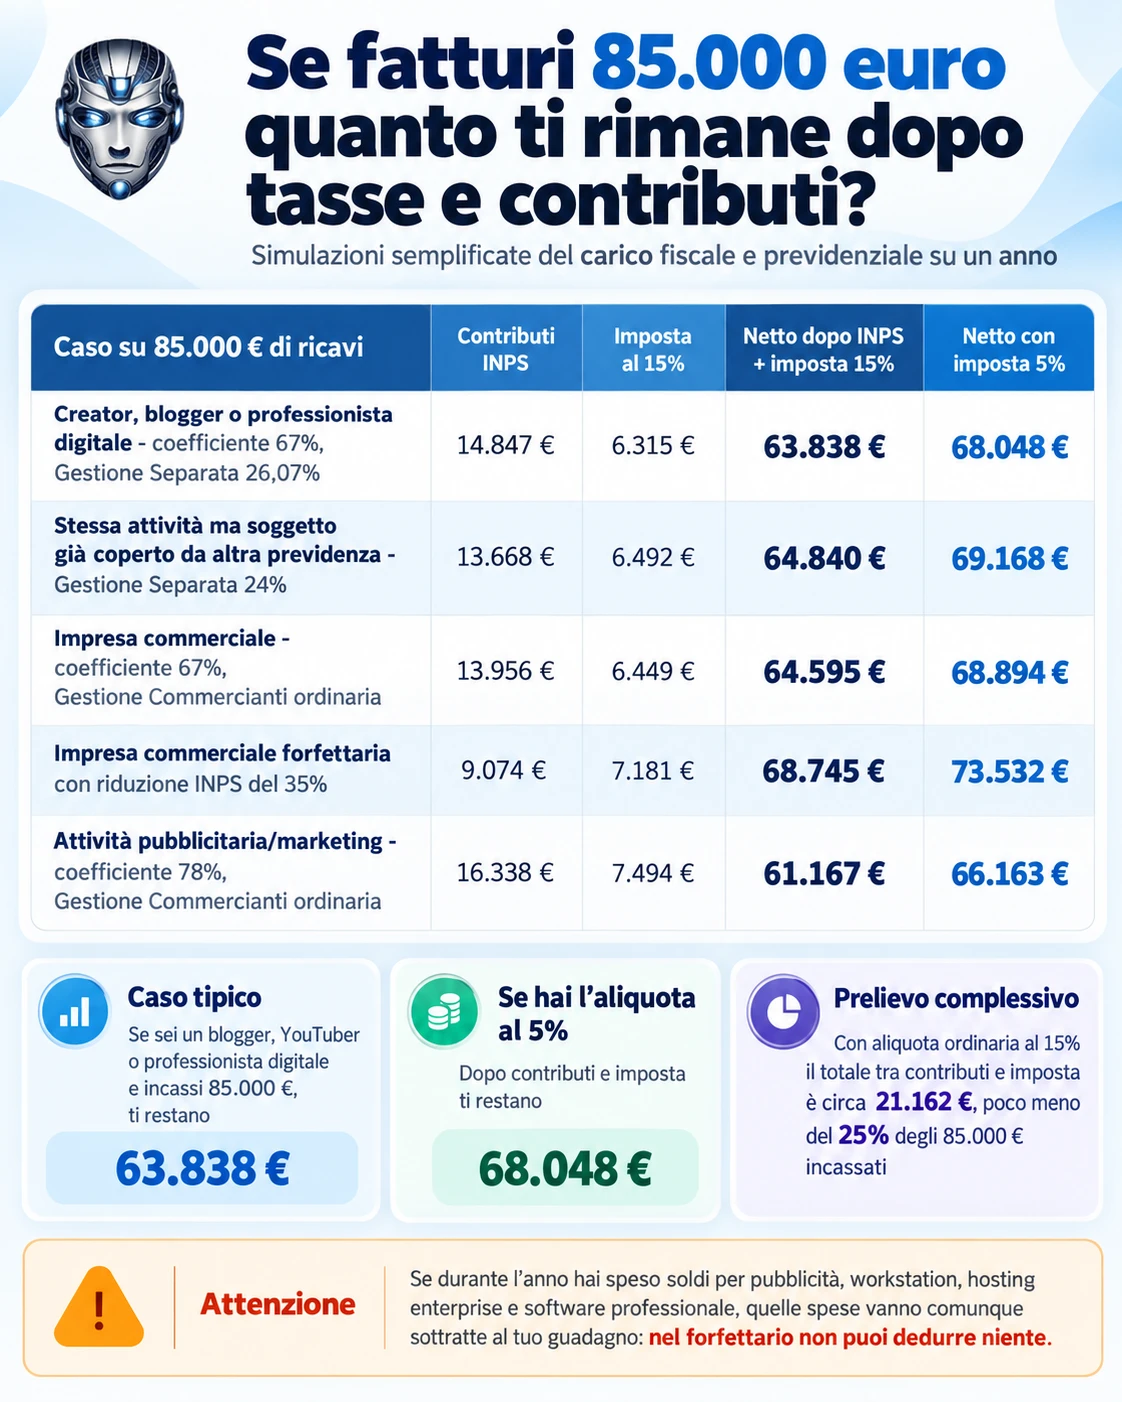
Le simulazioni seguenti mostrano il carico fiscale e previdenziale riferibile a un intero anno.
| 85.000 € di ricavi | Contributi INPS | Imposta al 15% | Netto dopo INPS + imposta 15% | Netto con imposta 5% |
|---|---|---|---|---|
| Creator, blogger o professionista digitale - coefficiente 67%, Gestione Separata 26,07% |
14.847 € | 6.315 € | 63.838 € | 68.048 € |
| Stessa attività ma soggetto già coperto da altra previdenza - Gestione Separata 24% |
13.668 € | 6.492 € | 64.840 € | 69.168 € |
| Impresa commerciale - coefficiente 67%, Gestione Commercianti ordinaria |
13.956 € | 6.449 € | 64.595 € | 68.894 € |
| Impresa commerciale forfettaria con riduzione INPS del 35% | 9.074 € | 7.181 € | 68.745 € | 73.532 € |
| Attività pubblicitaria/marketing - coefficiente 78%, Gestione Commercianti ordinaria |
16.338 € | 7.494 € | 61.167 € | 66.163 € |
Se sei un blogger, YouTuber o professionista digitale che produce personalmente i propri contenuti e incassi 85.000 € ti restano in tasca 63.838 €.
Se invece ti spettasse l'aliquota agevolata del 5%, dopo contributi e imposta ti rimarrebbero ben 68.048 €.
Quindi, con aliquota ordinaria al 15%, il prelievo complessivo dell'esempio è di 21.162 euro, pari a poco meno del 25% degli 85.000 euro incassati.
Molti? Pochi? Dipende da te. Se durante l'anno hai speso 50.000 € tra pubblicità, workstation, hosting enterprise e software professionale, quei 50.000 € vanno sottratti al tuo guadagno, ricordati che non puoi dedurre NIENTE.
In conlusione, la fiscalità dei progetti digitali è meno misteriosa di quanto sembri, ma diventa incomprensibile quando si parte col piede sbagliato. "AdSense", "blogger", "webmaster" o "creator" descrivono strumenti o attività in modo colloquiale, non sostituiscono la qualificazione fiscale.
Il percorso corretto è capire che attività economica viene esercitata, stabilire se è professionale o d'impresa, individuare ATECO e previdenza, poi applicare le regole del regime fiscale scelto.
La burocrazia italiana è già sufficientemente complicata da sola. Non c'è bisogno di aiutarla inventando regole che non esistono.
Nota: questa guida descrive le regole generali vigenti e i principali casi applicativi del settore digitale. L'esatto inquadramento di un'attività dipende dai fatti realmente esercitati, dai contratti e dall'organizzazione effettiva: non è corretto scegliere ATECO o gestione previdenziale partendo dal risultato fiscale più conveniente. Le aliquote e i valori previdenziali indicati sono quelli verificati per il 2026.
Articolo aggiornato al 7 ottobre 2026
Scritto da Michelangelo Fonti Fabbretti