L'Euro Digitale si prepara alla prima sperimentazione sul campo, la Banca centrale europea ha selezionato 36 operatori finanziari, tra cui sette candidati dall'Italia e Satispay Europe dal Lussemburgo. Il progetto promette sulla carta pagamenti più accessibili, meno dipendenza dai circuiti internazionali e maggiore concorrenza. Ma introduce anche interrogativi sulla privacy, sulla sicurezza e sul futuro del denaro, vediamo quali sono in questo articolo.
Indice
- Cos'è realmente l'Euro Digitale
- Come funzionerà per cittadini e imprese
- Il possibile limite di 3.000 euro
- L'Euro Digitale utilizza la blockchain?
- Pagamenti digitali in Italia: comandano Visa e Mastercard
- Le banche italiane coinvolte
- Commissioni e costi del progetto
- Privacy, sicurezza e controllo dei pagamenti
- Moneta programmabile e limitazioni agli acquisti
- Che cosa succederà al contante
Cos'è realmente l'Euro Digitale
L'Euro Digitale è un progetto promosso dalla Banca centrale europea (BCE) per creare una nuova forma di moneta pubblica, utilizzabile elettronicamente da cittadini e imprese per effettuare pagamenti.
In termini tecnici, si tratta di una CBDC (Central Bank Digital Currency), ovvero una valuta digitale emessa da una banca centrale.
Non sarebbe una nuova moneta con un proprio tasso di cambio, ma una rappresentazione elettronica dell'euro già utilizzato nell'economia europea. Un Euro Digitale avrebbe quindi lo stesso valore nominale di un euro in contanti.
La novità più importante riguarda la natura giuridica del denaro. Oggi il saldo disponibile sul conto corrente rappresenta generalmente un credito del cliente nei confronti della banca commerciale presso la quale è depositato. L'Euro Digitale, invece, costituirebbe una passività diretta dell'Eurosistema, formato dalla BCE e dalle banche centrali nazionali dei Paesi che adottano l'euro.
Questo permetterebbe di utilizzare moneta pubblica anche per pagamenti elettronici, senza dover necessariamente trasferire un deposito da una banca commerciale a un'altra.
La differenza tra Euro Digitale, contanti, depositi bancari e criptovalute
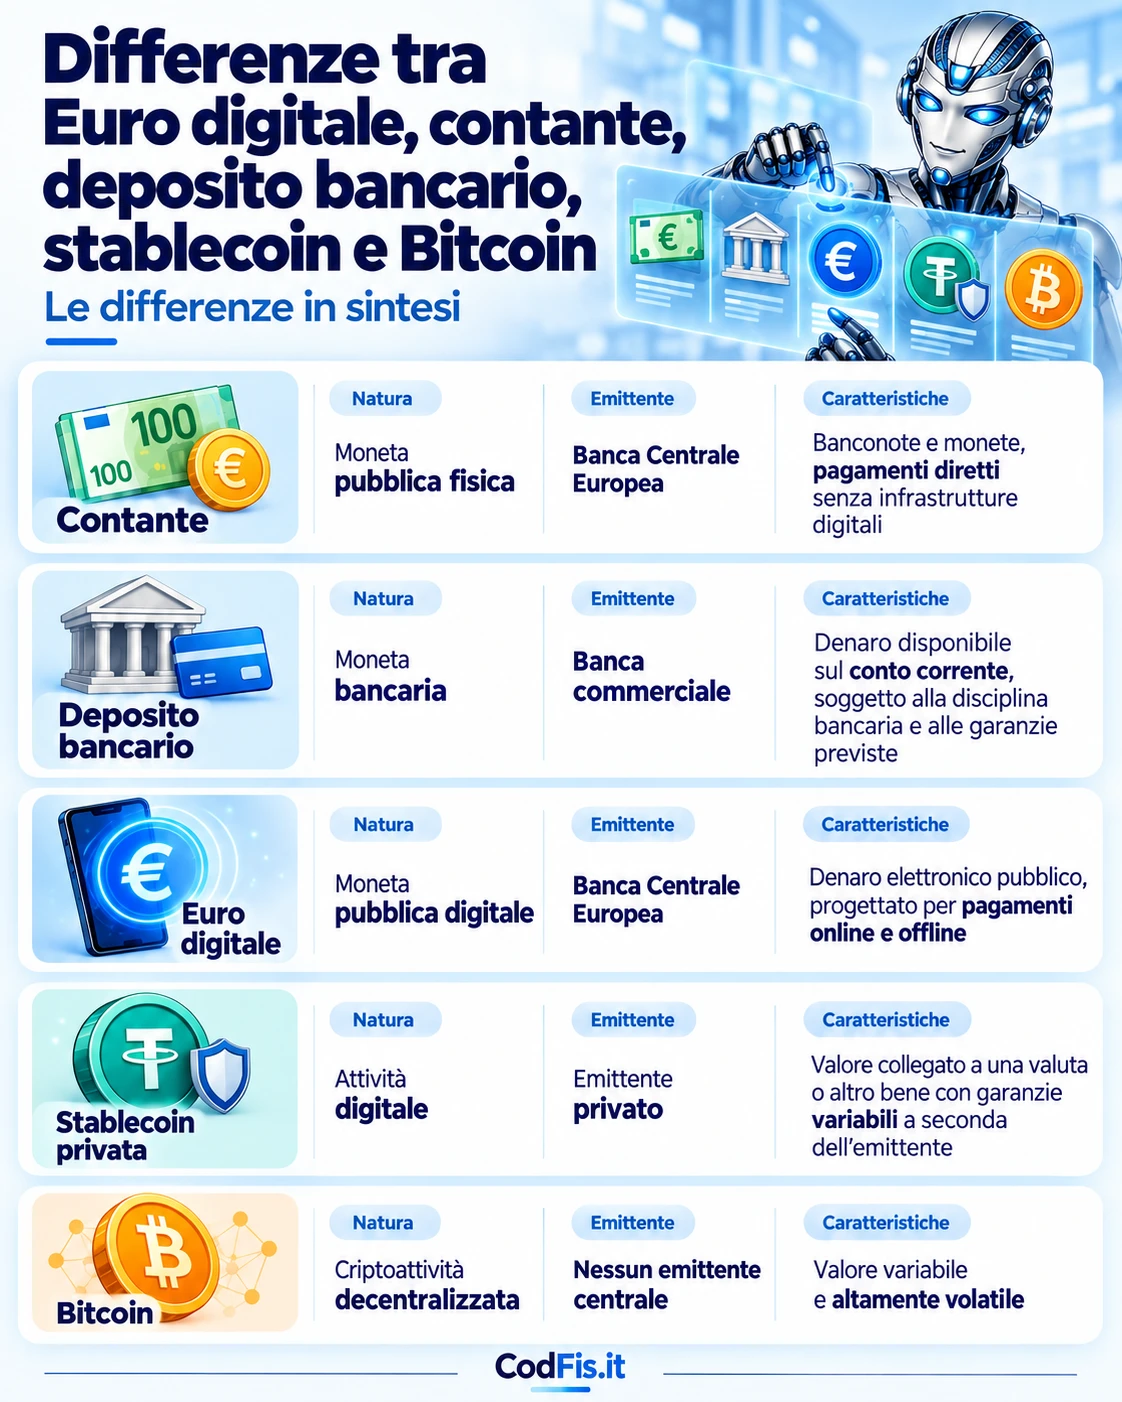
La differenza fondamentale tra gli strumenti illustrati nell'infografica riguarda chi emette il denaro, chi ne garantisce il valore e quali rischi assume chi lo possiede. Il contante e il futuro Euro Digitale rappresentano due forme di moneta pubblica, mentre il denaro depositato su un conto corrente costituisce un credito nei confronti della banca commerciale.
Le banconote in euro sono emesse giuridicamente dalla BCE e dalle banche centrali nazionali dell'Eurosistema, mentre le monete metalliche sono emesse dai singoli Stati dell'area euro. Per questo le monete presentano una faccia nazionale diversa a seconda del Paese di emissione, pur essendo utilizzabili in tutta l'area euro. La banconota da 500 euro è cessata di circolare nel 2019: nonostante ciò, conserva il corso legale e può essere cambiata senza limiti di tempo presso le banche.
Diversa è la natura delle stablecoin, cripto attività progettate per mantenere un valore relativamente stabile rispetto a una valuta tradizionale o a un altro riferimento. Tra le più conosciute figurano Tether (USDT) e USD Coin (USDC), entrambe ancorate al dollaro statunitense. Esistono anche stablecoin collegate all'euro, come EURC, emessa da Circle, ed EUR CoinVertible (EURCV), sviluppata da Société Générale-FORGE.
A differenza dell'Euro Digitale, queste attività sono emesse da soggetti privati e il mantenimento del valore dipende dalle riserve, dai meccanismi di rimborso e dalla solidità dell'emittente. Una stablecoin può perdere il proprio ancoraggio (depeg) e, nei casi più gravi, subire perdite significative.
Bitcoin costituisce un caso completamente diverso: non è emesso da una banca centrale, non possiede un valore nominale garantito e il suo prezzo dipende dalle condizioni del mercato, dalla domanda e dall'offerta. La sua principale caratteristica economica è l'elevata volatilità: Bitcoin può perdere una parte consistente del proprio valore in poche ore o giorni, anche in maniera improvvisa e imprevedibile, senza alcuna garanzia di recuperare le perdite. Chi acquista Bitcoin deve quindi essere consapevole del rischio di subire perdite patrimoniali anche molto elevate.
L'Euro Digitale non va confuso con una criptovaluta: il suo valore non sarebbe determinato dalle oscillazioni dei mercati delle criptovalute, ma corrisponderebbe direttamente a quello della moneta ufficiale europea. Un Euro Digitale vale sempre un euro.
| Strumento | Natura | Emittente | Caratteristiche principali |
|---|---|---|---|
| Contante | Moneta pubblica fisica | Banca Centrale Europea | Banconote e monete, pagamenti diretti senza infrastrutture digitali |
| Deposito bancario | Moneta bancaria | Banca commerciale | Denaro disponibile sul conto corrente, soggetto alla disciplina bancaria e alle garanzie previste |
| Euro digitale | Moneta pubblica digitale | Banca Centrale Europea | Denaro elettronico pubblico, progettato per pagamenti online e offline |
| Stablecoin privata | Attività digitale | Emittente privato | Valore collegato a una valuta o altro bene con garanzie variabili a seconda dell'emittente |
| Bitcoin | Criptoattività decentralizzata | Nessun emittente centrale | Valore variabile e altamente volatile |
Come funzionerà l'Euro Digitale per cittadini e imprese
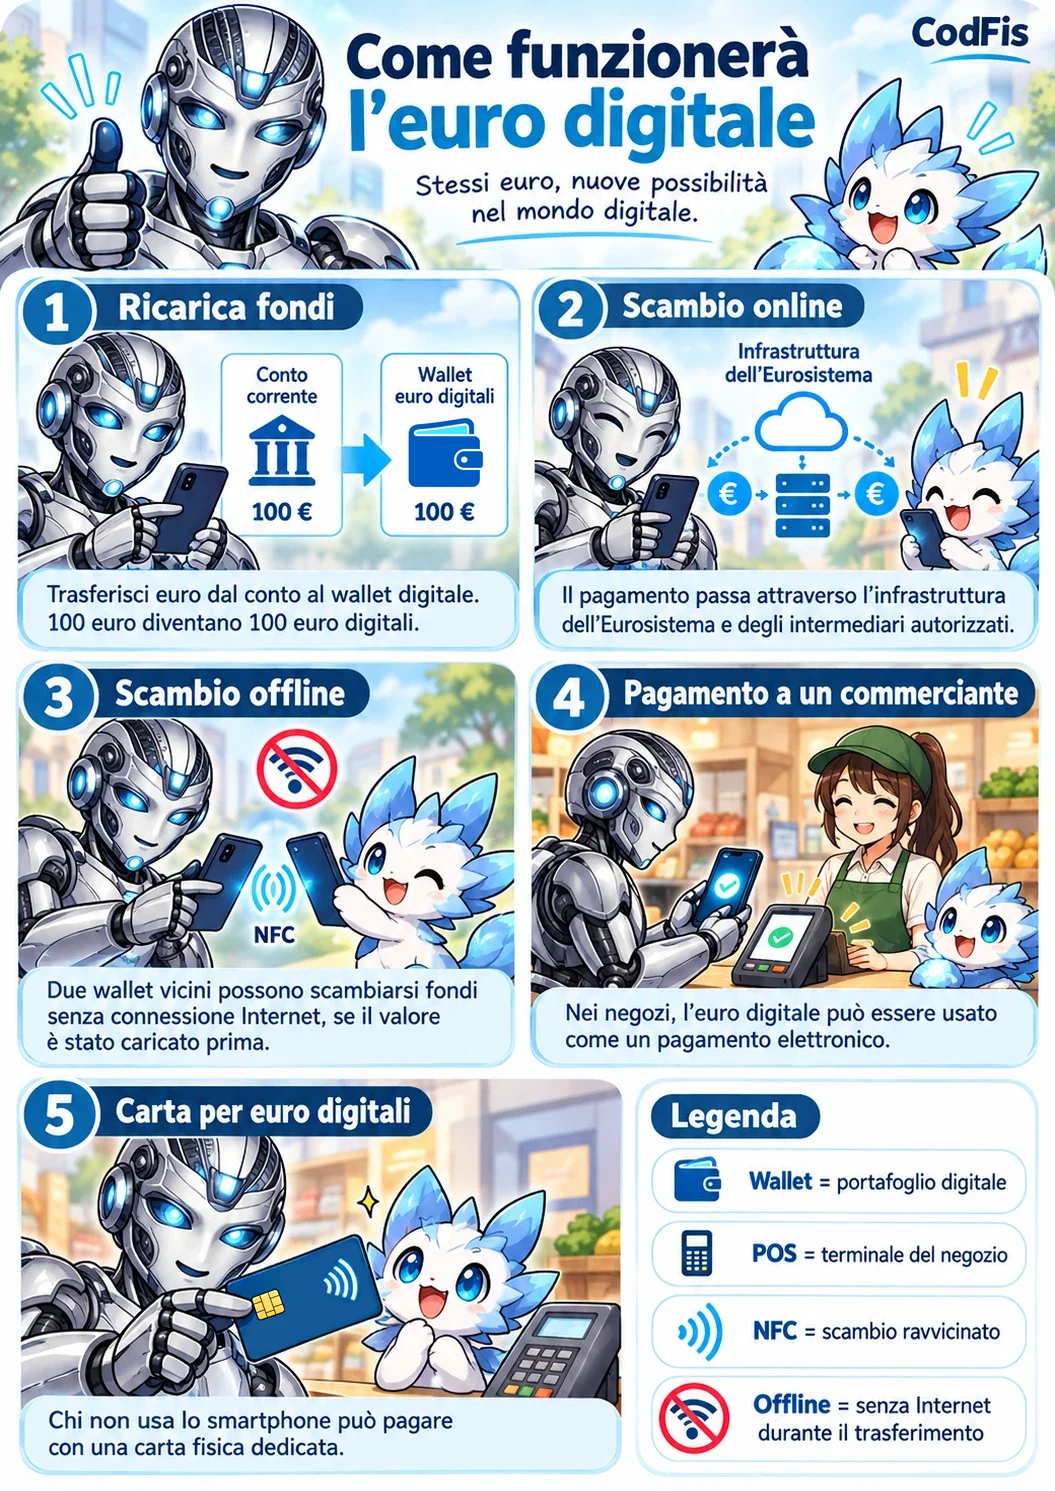
L'Euro Digitale è progettato per essere utilizzato con strumenti familiari, come smartphone, applicazioni bancarie e carte elettroniche, con la stessa facilità d'uso dello scambiarsi una foto su WhatsApp.
Per comprenderne il funzionamento occorre distinguere gli strumenti a disposizione degli utenti, il modo in cui vengono caricati gli Euro Digitali e le due modalità di pagamento previste: online e offline.
Gli strumenti dell'Euro Digitale: wallet, carte elettroniche e terminali di pagamento
Il cittadino non deve aprire un nuovo conto corrente bancario ma richiedere un conto di pagamento in Euro Digitali attraverso la propria banca o un altro intermediario autorizzato, e accedervi tramite un portafoglio digitale (simile a Google Wallet o Apple Wallet)
Ecco una breve legenda dei principali strumenti e componenti previsti dal progetto.
| Strumento | Che cos'è e come funziona |
|---|---|
| Wallet digitale | Il portafoglio elettronico utilizzato per gestire gli Euro Digitali, controllare il saldo e autorizzare trasferimenti e pagamenti |
| App dell'Euro Digitale | Un'applicazione per smartphone sviluppata per accedere ai servizi offerti dagli intermediari aderenti |
| App bancaria | L'applicazione della propria banca, nella quale saranno integrate le funzionalità dell'Euro Digitale |
| Carta fisica | Una carta contactless alternativa allo smartphone, progettata per consentire pagamenti anche alle persone meno abituate alla tecnologia |
| Secure Element | Un componente hardware protetto, come un microchip integrato nello smartphone o in una carta, capace di custodire informazioni crittografiche e valore digitale per le operazioni offline |
| NFC | Near Field Communication, tecnologia che permette lo scambio di dati a brevissima distanza, quasi tutti gli smartphone ce l'hanno |
| POS / SoftPOS | Strumenti utilizzati dai commercianti per ricevere pagamenti, un POS è un terminale di pagamento, un SoftPOS permette di utilizzare uno smartphone o tablet compatibile come se fosse un POS |
| PSP | Payment Service Provider, ovvero prestatore di servizi di pagamento: banca o altro intermediario autorizzato che fornisce i servizi al cittadino o all'esercente |
Nel funzionamento online, il saldo viene registrato sulla piattaforma contabile dell'Eurosistema, mentre l'applicazione consente al cittadino di consultarlo e utilizzarlo. Nel funzionamento offline, invece, una quantità di valore precedentemente caricata viene protetta direttamente nell'hardware del dispositivo.
Il funzionamento online è del tutto uguale a un portafoglio contenente banconote e monete, con la differenza che il denaro sarebbe rappresentato elettronicamente anziché fisicamente.
Come si apre e si ricarica un wallet in Euro Digitali?
Per utilizzare l'Euro Digitale, il cittadino dovrà innanzitutto attivare un portafoglio elettronico (wallet) attraverso la propria banca oppure un altro operatore autorizzato a fornire servizi di pagamento.
Sarà sufficiente accedere all'app della propria banca e richiedere l'attivazione del servizio, seguendo una procedura simile a quella utilizzata oggi per aprire un conto online o attivare una carta prepagata. Il portafoglio virtuale (wallet, in inglese) permetterà di conservare, ricevere e spendere Euro Digitali, controllando il saldo e autorizzando i pagamenti.
Una volta attivato, il cittadino potrà caricare il portafoglio trasferendo denaro dal proprio conto corrente, con una conversione diretta: 100 euro trasferiti dal conto bancario diventeranno 100 Euro Digitali, senza variazioni di valore.
Facciamo un esempio: Alice possiede 1.000 euro sul proprio conto corrente e decide di convertirne 100 in Euro Digitali.
Dopo l'operazione, avrebbe:
-
900 euro sul conto bancario tradizionale
-
100 Euro Digitali disponibili sul relativo conto di pagamento
Il valore complessivo posseduto da Alice rimarrebbe invariato: 1.000 euro.
Come si pagherà nei negozi e negli acquisti online?
L'utilizzo quotidiano è molto simile a quello di una carta bancaria contactless: per acquistare un prodotto al supermercato, il cittadino aprirà il proprio wallet per autorizzare un pagamento avvicinando lo smartphone o la carta di Euro Digitali al terminale dell'esercente.
Il commerciante riceve la conferma dell'operazione attraverso il proprio sistema di pagamento in tempo reale, collegato all'intermediario incaricato di gestire l'accettazione degli Euro Digitali.
Anche uno smartphone configurato come SoftPOS potrebbe svolgere questa funzione ed accettare pagamenti in Euro Digitali (utile per idraulici, elettricisti e per tutti coloro che lavorano in loco dal cliente).
Per gli acquisti su Internet, invece, l'Euro Digitale comparirà tra le opzioni disponibili al momento del pagamento, accanto ai sistemi tradizionali.
Pagamenti offline: come trasferire denaro tra due wallet senza Internet?
Questa è una delle caratteristiche tecnologiche più interessanti dell'Euro Digitale.
Con la modalità offline, due cittadini potrebbero trasferirsi Euro Digitali direttamente, senza collegarsi durante l'operazione alla rete Internet e senza interrogare in tempo reale la piattaforma centrale dell'Eurosistema.
Il principio è lo stesso dello scambio di una banconota cartacea.
Che cosa impedisce di copiare gli Euro Digitali e spenderli due volte?
Il valore conservato nel wallet in modalità offline non può essere modificato o copiato liberamente.
La BCE ha progettato un sistema ad hoc basato su componenti hardware protetti, chiamati Secure Element, destinati a sigillare il valore e le informazioni crittografiche necessarie alle operazioni.
Negli smartphone questi componenti posso essere implementati attraverso Embedded Secure Element (eSE), cioè un chip di sicurezza integrato nel dispositivo.
Il loro compito è proteggere il contenuto da manipolazioni e impedire il double spending, ovvero la possibilità di spendere più volte la stessa somma digitale.
Un aspetto da non sottovalutare riguarda lo smarrimento del dispositivo: gli Euro Digitali conservati esclusivamente offline su un dispositivo perso o rubato non saranno recuperabili da remoto, analogamente al contante smarrito.
Euro digitale online e offline: le differenze principali
| Caratteristica | Wallet online | Wallet offline |
|---|---|---|
| Connessione Internet | Necessaria durante il pagamento | Non necessaria durante il trasferimento locale |
| Registrazione dei saldi | Piattaforma contabile dell'Eurosistema | Componente hardware protetta |
| Disponibilità dei fondi | Saldo online e conto bancario collegato | Valore caricato preventivamente sul dispositivo |
| Trasferimento tra privati | Attraverso l'infrastruttura di pagamento | Tra dispositivi compatibili vicini |
| Acquisti su Internet | Sì | No |
| Pagamenti nei negozi | Sì | Sì |
| Riservatezza | Dati personali trattati dagli intermediari | Dettagli personali del pagamento conosciuti soltanto dalle parti |
| Ricarica dei fondi | Attraverso l'intermediario autorizzato | Trasferimento preventivo sul dispositivo |
| Principale vulnerabilità pratica | Interruzione della connettività o dei servizi | Smarrimento, furto o compromissione del dispositivo |
La carta fisica con microchip: Euro Digitali anche senza smartphone
Le persone più anziane o meno avvezze alla tecnologia potrebbero trovare difficoltoso utilizzare uno smartphone (ammesso che ne abbiano uno) per pagare in Euro Digitali.
La BCE prevede anche una carta fisica elettronica, simile nell'aspetto alle attuali carte bancarie, per permettere di utilizzare il servizio senza dipendere necessariamente da applicazioni mobili.
Per i pagamenti offline, il modello studiato prevede una smart card, cioè una carta dotata di microchip capace di proteggere e gestire valore digitale e informazioni crittografiche.
Il principio sarebbe simile a quello del Secure Element presente negli smartphone: il chip custodirebbe le informazioni necessarie per eseguire trasferimenti sicuri, impedendo la duplicazione del denaro.
La carta si carica attraverso canali abilitati, anche utilizzando denaro contante, senza richiedere necessariamente un conto corrente tradizionale.
Chi rilascerà le carte fisiche?
Banche, uffici postali, tabaccherie, centri commerciali, gli operatori autorizzati sono potenzialmente infiniti.
Le carte bancarie esistenti avranno invece il co-badging, cioè la presenza di più circuiti o schemi di pagamento sulla stessa carta senza bisogno di dotarsi di una seconda tessera.
Esisterà davvero un limite di 3.000 Euro Digitali nel wallet?
Un altro tema controverso riguarda il possibile limite alla quantità di Euro Digitali che ogni cittadino potrà conservare nel proprio portafoglio virtuale (wallet).
La BCE ha analizzato diversi scenari, comprendenti soglie ipotetiche fino a 3.000 Euro Digitali per persona.
Non essendoci però un limite mensile di spesa, si potrebbe aggirare effettuando più pagamenti consecutivi da 3.000 Euro Digitali.
Perché introdurre un limite di detenzione?
Si vuole evitare che l'Euro Digitale venga utilizzato come strumento per accumulare risparmio, sottraendo una quantità elevata di depositi alle banche commerciali, mettendo a rischio la capacità del sistema bancario di finanziare famiglie e imprese.
Per questo motivo gli Euro Digitali non produrranno interessi.
Come funzionerà il collegamento con il conto corrente?
Per evitare che il limite massimo di detenzione renda scomodi i pagamenti di importo elevato, la BCE prevede due meccanismi automatici: waterfall e reverse waterfall.
Waterfall: quando si sfora il limite
Supponiamo che il limite di detenzione venga fissato a 3.000 Euro Digitali.
Alice possiede già 2.900 Euro Digitali e riceve un pagamento di 500 euro.
In questo caso, il sistema potrebbe mantenere 100 Euro Digitali sul relativo conto, raggiungendo il limite di 3.000 euro, e trasferire automaticamente gli altri 400 euro sul conto bancario collegato.
Alice riceverebbe dunque l'intero importo, senza superare il massimale di detenzione.
Reverse waterfall: quando il wallet non contiene abbastanza denaro
Immaginiamo invece che Alice debba pagare un acquisto da 150 euro, ma possieda soltanto 50 Euro Digitali.
Se il conto bancario collegato dispone di fondi sufficienti, il sistema potrebbe trasferire automaticamente gli altri 100 euro necessari e completare il pagamento di 150 euro in Euro Digitali.
Il meccanismo evita la necessità di ricaricare manualmente il wallet prima di ogni operazione.
L'Euro Digitale utilizza una blockchain?
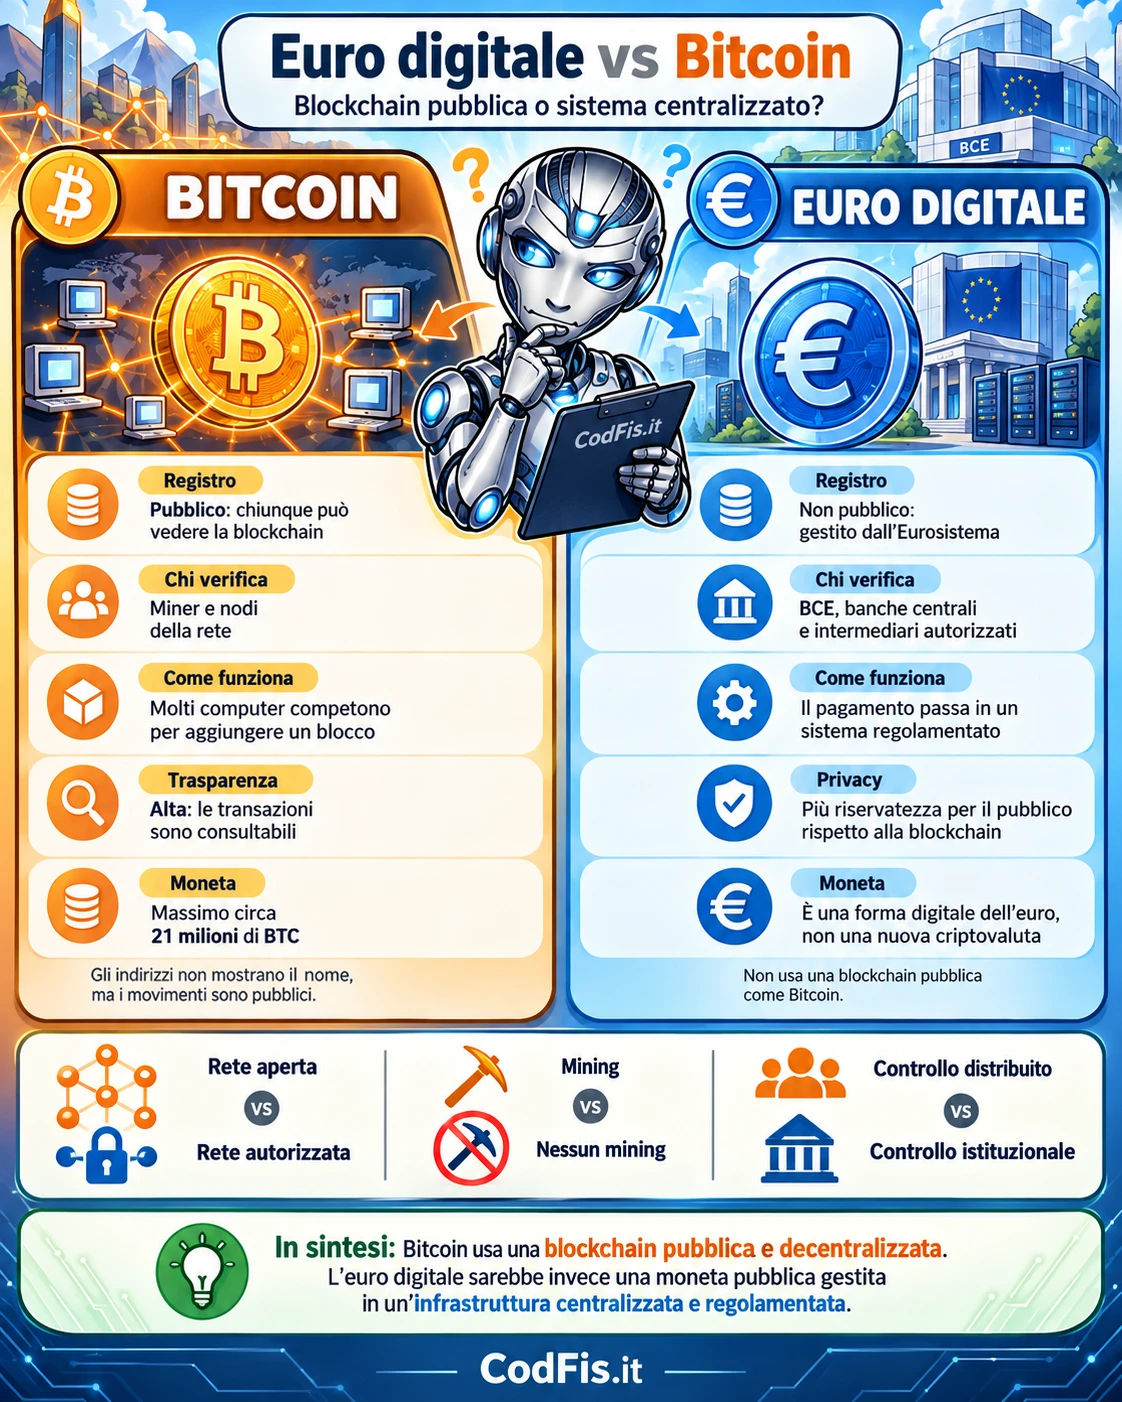
No, nessuna blockchain, il sistema si regge su una piattaforma di regolamento centralizzata, molto più leggera e semplice da gestire.
Per "regolamento" si intende il processo attraverso il quale il trasferimento del denaro viene definitivamente eseguito e registrato: una rete di server autorizzati si coordina per verificare e registrare l'operazione in pochi istanti.
L'architettura descritta dalla BCE prevede un registro contabile centrale (central ledger), gestito dall'Eurosistema, sul quale vengono contabilizzati i saldi e i trasferimenti di Euro Digitali. Le banche e gli altri prestatori di servizi di pagamento (PSP) si occupano invece dell'interazione con gli utenti, dell'identificazione dei clienti e dell'inoltro delle operazioni.
Dal punto di vista tecnico, gli intermediari comunicherebbero con la piattaforma attraverso interfacce informatiche standardizzate, ovvero delle API REST sincrone collegate all'infrastruttura centrale: queste interfacce di programmazione permettono a due sistemi informatici di scambiare richieste e risposte secondo regole condivise, mentre la modalità sincrona consente al sistema richiedente di ricevere direttamente l'esito dell'operazione.
Sono già state pubblicate le specifiche tecniche preliminari delle API dell'Euro Digitale, attraverso il Digital Euro Scheme Rulebook v0.91 del 2 luglio 2026.
Gli endpoint REST sono conformi allo standard OpenAPI 3.0.3.
|
API |
Funzione |
|---|---|
|
|
Individua l'intermediario che gestisce un conto identificato tramite DEAN |
|
|
Avvia un'istruzione di trasferimento |
|
|
Comunica l'esito del trasferimento agli intermediari |
|
|
Consulta lo stato di un pagamento |
La differenza fondamentale tra la blockchain pubblica di Bitcoin e il sistema dell'Euro Digitale riguarda chi controlla il registro delle transazioni, chi autorizza i trasferimenti e come viene garantita la sicurezza del denaro.
Nella blockchain di Bitcoin, le transazioni vengono trasmesse a una rete mondiale di computer indipendenti, chiamati nodi. I miners raggruppano le operazioni in blocchi, mentre gli altri nodi verificano il rispetto delle regole del protocollo.
Chi sono i "miners" e come verificano le transazioni Bitcoin?
I miners (in italiano, minatori) sono persone o società che utilizzano computer specializzati per contribuire al funzionamento e alla sicurezza della rete Bitcoin. Il termine mining, letteralmente "estrazione", deriva dal fatto che questa attività consente di immettere in circolazione nuovi Bitcoin.
Un miner di Bitcoin non si limita a tenere acceso un computer collegato a Internet: utilizza un programma che esegue continuamente calcoli crittografici sempre più complessi per aggiungere un nuovo blocco di transazioni alla blockchain.
Nei primi anni di Bitcoin era possibile svolgere questa attività anche con un normale computer domestico. Oggi la competizione è diventata così intensa che vengono utilizzati dispositivi chiamati ASIC (Application-Specific Integrated Circuit), macchine costruite appositamente per eseguire un particolare tipo di calcolo ad altissima velocità ma con consumi energetici molto elevati. Prima del boom dell'intelligenza artificiale si usavano le GPU (schede video di nVidia e AMD) di fascia alta perchè particolarmente veloci nell'eseguire questo tipo di calcoli.
Quando più miners uniscono la loro potenza di calcolo si parla di mining pool (letteralmente "gruppo di estrazione"): lavorando in gruppo aumentano le probabilità di trovare un blocco valido nella blockchain. Se la mining pool ottiene una ricompensa, questa viene distribuita tra i partecipanti in proporzione al lavoro svolto.
Poiché il consumo di energia elettrica rappresenta uno dei costi principali del mining, le grandi società del settore concentrano le proprie attività in strutture industriali chiamate mining farm, veri e propri centri di elaborazione che ospitano centinaia o migliaia di dispositivi ASIC operativi 24 ore su 24. Secondo il Cambridge Digital Mining Industry Report 2025, l'elettricità rappresenta oltre l'80% dei costi operativi delle imprese di mining.
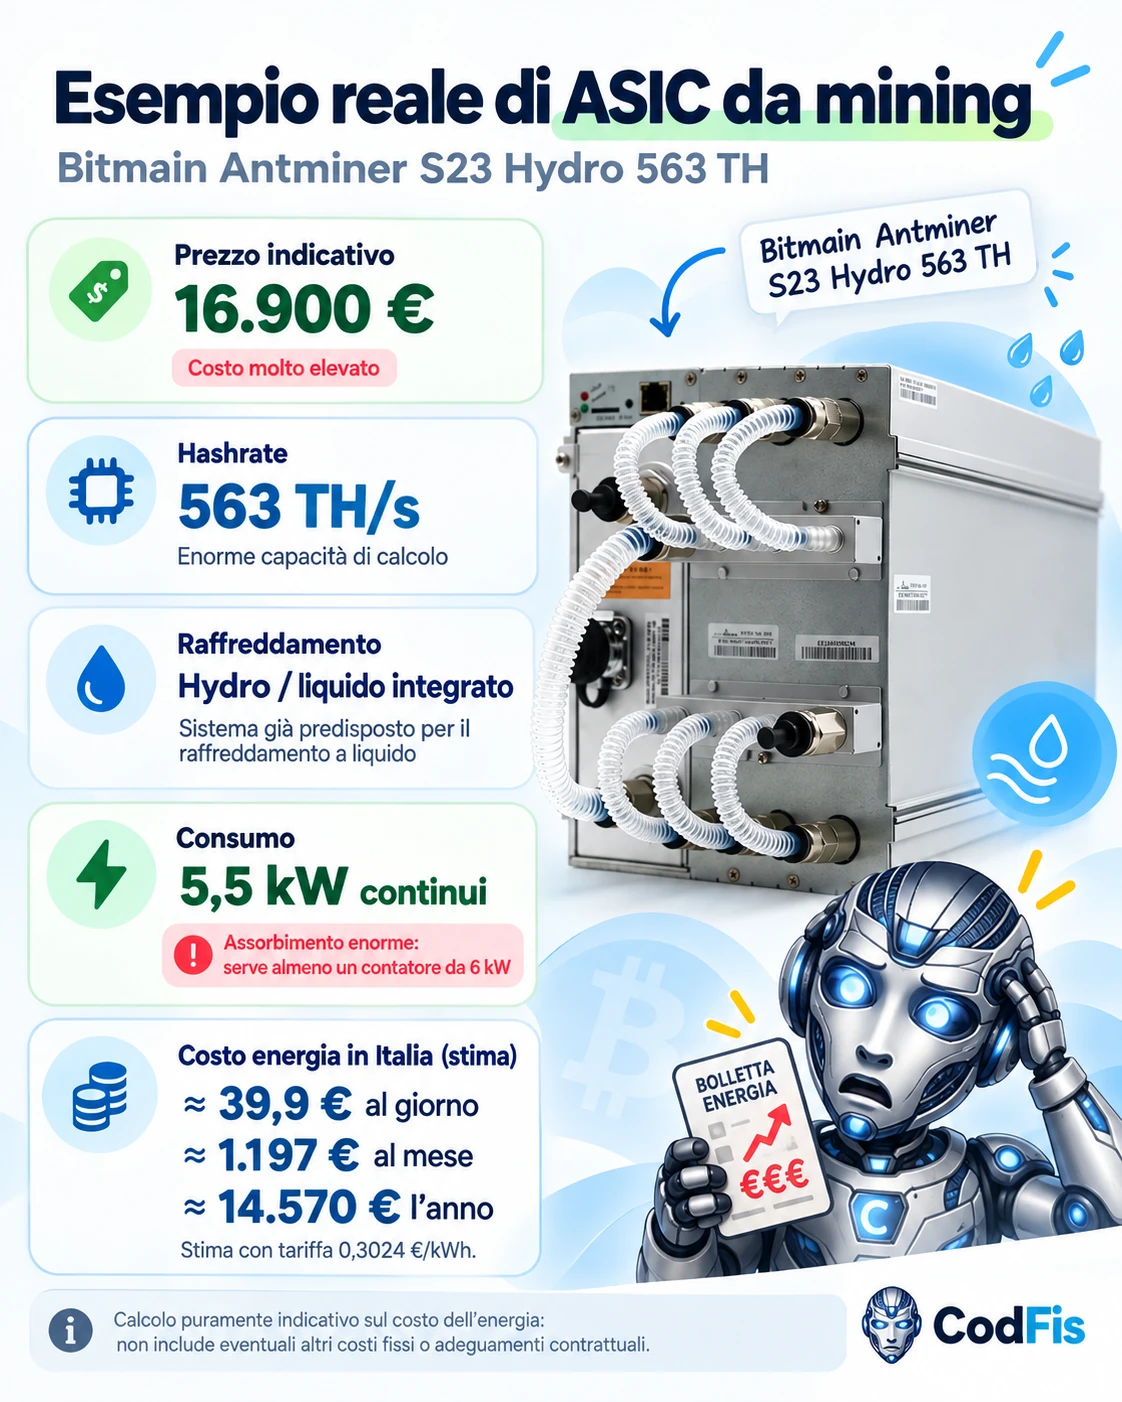
Prendiamo ad esempio il Bitmain Antminer S23 Hydro 563 TH/s: un dispositivo ASIC professionale per il mining di Bitcoin, dotato di raffreddamento a liquido e capace di eseguire 563.000 miliardi di calcoli crittografici al secondo. Il prezzo indicativo è di 16.900 euro, ma il vero problema in Italia è il consumo elettrico: con un assorbimento continuo di 5,5 kW, mantenerlo acceso 24 ore su 24 costerebbe 1.197 euro al mese e 14.570 euro all'anno, ipotizzando una tariffa di 0,3024 €/kWh. A queste cifre andrebbero aggiunti i costi dell'impianto di raffreddamento e dell'eventuale adeguamento della fornitura elettrica. Un investimento difficilmente sostenibile per un utilizzatore italiano, soprattutto considerando che i ricavi del mining non sono garantiti e dipendono dalla difficoltà dei blocchi e dal valore dei Bitcoin.
Per contenere i costi, queste strutture vengono costruite in Paesi dove l'elettricità è particolarmente economica, grazie alla disponibilità di risorse energetiche locali o a tariffe industriali vantaggiose: Stati Uniti (soprattutto Texas), Canada, Paraguay, Kazakistan, Etiopia, Bhutan, Norvegia e Islanda.
Tra queste Paraguay, Bhutan e alcune regioni canadesi e nordiche sfruttano l'energia idroelettrica, mentre l'Islanda dispone di abbondante energia geotermica.
In Cina il mining di Bitcoin è vietato per legge.
Ma che cosa calcola esattamente la macchina?
Nella rete Bitcoin ci sono sempre migliaia di pagamenti in attesa di conferma: la mining pool prepara un blocco candidato, cioè un insieme di transazioni da aggiungere al registro pubblico, e invia ai singoli miners i dati necessari per lavorarci.
Il dispositivo ASIC esegue ripetutamente una funzione matematica chiamata SHA-256, un algoritmo crittografico che trasforma quei dati in una sequenza di numeri e lettere chiamata hash, una sorta di impronta digitale della transazione.
Il computer che produce la combinazione più bassa "vince" e si aggiudica il blocco, è come una lotteria dove chi ha più biglietti (potenza di calcolo) ha maggiori probabilità di risucita.
Quando la macchina trova un risultato che soddisfa la difficoltà richiesta (sempre più elevata ad ogni nuovo blocco per evitare falsificazioni), invia una share, cioè una prova del lavoro effettuato, dando vita ad un nuovo blocco.
Questo nuovo blocco viene trasmesso agli altri nodi per una verifica di validità: se supera questi controlli, il blocco può essere aggiunto alla blockchain e le transazioni contenute ricevono la prima conferma.
Il miner che ha prodotto il blocco valido ottiene la ricompensa prevista: attualmente 3,125 nuovi Bitcoin più le commissioni delle transazioni.
È questo il motivo per cui esistono società che investono ingenti capitali in migliaia di dispositivi ASIC, impianti di raffreddamento ed energia elettrica.
Il mining è quindi una attività di elaborazione informatica molto onerosa in termini energetici e di hardware ma senza alcuna garanzia di redditività.
Bitcoin ed Euro Digitale: chi decide quanto denaro può esistere in circolazione?
La quantità di moneta che può essere creata non è la stessa per Bitcoin ed Euro Digitale.
Bitcoin prevede un limite massimo di 21 milioni di unità: nessun miner può decidere autonomamente di produrne di più, nemmeno disponendo di una potenza di calcolo superiore a quella degli altri partecipanti.
La ricompensa in nuovi Bitcoin per ciascun blocco viene dimezzata ogni 210.000 blocchi, quidni ogni quattro anni, attraverso il meccanismo chiamato halving. Nel 2009 un blocco rendeva ai miners 50 BTC mentre nel 2026 rende poco più di 3 BTC.
Questo processo continuerà fino all'anno 2140 (non è refuso, durerà ancora 114 anni!), dopodichè l'emissione di nuovi Bitcoin terminerà e i miner potranno continuare a ricevere le commissioni solo per le transazioni confermate nella blockchain.
L'Euro Digitale funziona secondo un principio completamente diverso: non ha un tetto massimo prestabilito di unità perché non costituisce una valuta separata, sono gli stessi euro emessi dalla BCE ma in forma digitale.
Pagamenti digitali in Italia: comandano Visa e Mastercard
La dipendenza europea dai circuiti di pagamento internazionali non è diventata una questione politica. Il rapporto della Banca centrale europea pubblicato nel febbraio 2025 mostra che nel 2022 i circuiti internazionali hanno gestito il 61% delle transazioni con carta interne all'area euro, contro il 39% dei circuiti nazionali. Nei 2026 si parla di due terzi dei pagamenti con carta dipendenti da regole stabilite da operatori non europei, prevalentemente americani.
Circuito di pagamento ed emittente della carta possono non coincidere.
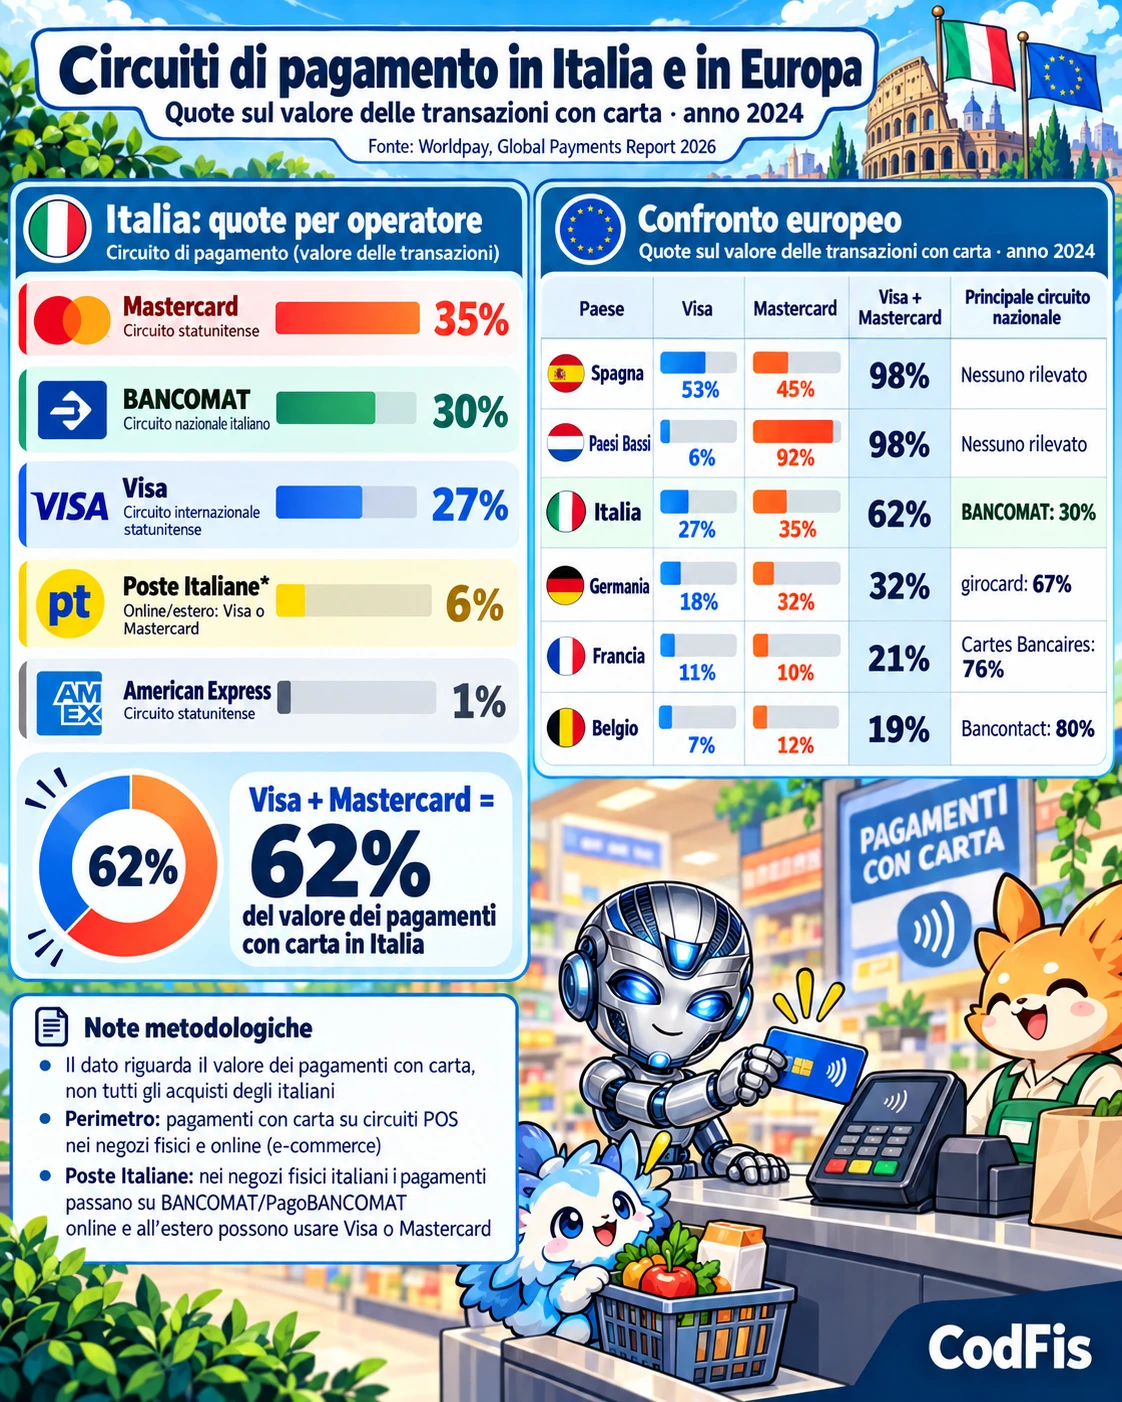
Le quote di mercato in Italia: Mastercard 35%, Visa 27%, BANCOMAT 30%
Il Global Payments Report 2026 di Worldpay riporta le quote per marchio riferite al 2024, ultimo anno disponibile per questa specifica rilevazione. L'indicatore misura la distribuzione per valore delle transazioni con carta presso punti vendita fisici (POS, point of sale) e nell'ecommerce.
Italia: quota per operatore sul valore dei pagamenti con carta anno 2024
| Operatore | Quota | Precisazione |
|---|---|---|
| Mastercard | 35% | Circuito statunitense |
| BANCOMAT | 30% | Circuito nazionale italiano |
| Visa | 27% | Circuito internazionale statunitense |
| *Poste Italiane | 6% | Visa/Mastercard per pagamenti online |
| American Express | 1% | Circuito statunitense |
Visa e Mastercard rappresentano insieme il 62% del valore dei pagamenti con carta in Italia. Il dato non implica che il 62% di tutti gli acquisti degli italiani, contanti compresi, passi attraverso le due società: il perimetro comprende esclusivamente le transazioni con carta oggetto della rilevazione.
*Poste Italiane richiede un chiarimento a parte: solo i pagamenti esteri e online utilizzano il circuito Visa o Mastecard, a seconda del tipo di carta scelta. I pagamenti nei negozi fisici italiani vengono instradati sul circuito BANCOMAT/PagoBANCOMAT.
Il confronto con Germania, Francia, Belgio, Spagna e Paesi Bassi
La stessa ricerca Worldpay consente di confrontare l'Italia con altri cinque mercati nazionali usando lo stesso anno e lo stesso criterio di misurazione.
Quote sul valore delle transazioni con carta nei principali Paesi europei anno 2024
| Paese | Visa | Mastercard | Visa + Mastercard | Principale circuito nazionale |
|---|---|---|---|---|
| Spagna | 53% | 45% | 98% | Nessuno rilevato |
| Paesi Bassi | 6% | 92% | 98% | Nessuno rilevato |
| Italia | 27% | 35% | 62% | BANCOMAT: 30% |
| Germania | 18% | 14% | 32% | girocard: 67% |
| Francia | 11% | 10% | 21% | Cartes Bancaires: 76% |
| Belgio | 7% | 12% | 19% | Bancontact: 80% |
La tabella mostra una marcata differenza tra i mercati europei: in Spagna e nei Paesi Bassi Visa e Mastercard concentrano complessivamente il 98% del valore dei pagamenti, un monopolio di fatto.
Francia, Belgio e Germania, invece, conservano circuiti nazionali capaci di gestire la maggioranza delle transazioni nel rispettivo mercato.
L'Italia occupa una posizione intermedia, ma è molto più dipendente da Visa e Mastercard rispetto a Francia e Germania.
Quanto è grande il mercato italiano dei pagamenti con carta?
Secondo le statistiche della Banca d'Italia riportate dall'Associazione bancaria italiana, nel 2025 in Italia sono state effettuate 12,4 miliardi di operazioni con carte di pagamento, per un valore complessivo di 506 miliardi di euro. Nel secondo semestre dello stesso anno, la BCE rileva per l'intera area euro 47,8 miliardi di pagamenti con carta, per 1.800 miliardi di euro.
Che cosa c'entra l'Euro Digitale?
L'Euro Digitale nasce anche per ridurre questa dipendenza dai circuiti di pagamento elettronici tradizionali: esiste da tempo un'unione monetaria ma non un sistema pubblico digitale per i pagamenti al dettaglio utilizzabile ovunque nell'area euro e con le stesse modalità.
L'alternativa europea deve essere interoperabile e competitiva. Nessun circuito nazionale di nessun Paese offre oggi una copertura completa e uniforme dell'intera area euro.
L'iniziativa più importante in questo senso è EuroPA. L'alleanza nata attorno a BANCOMAT Pay, Bizum e MB WAY, dichiarava nel novembre 2025 una platea complessiva superiore a 100 milioni di utenti in dieci Paesi europei.
L'Euro Digitale è stato concepito per colmare questa lacuna. Ma il suo successo dipenderà dall'adozione reale da parte di cittadini e commercianti, dalle condizioni economiche applicate agli esercenti e dalla capacità di garantire sicurezza e riservatezza.
Quali banche italiane parteciperanno ai test dell'Euro Digitale
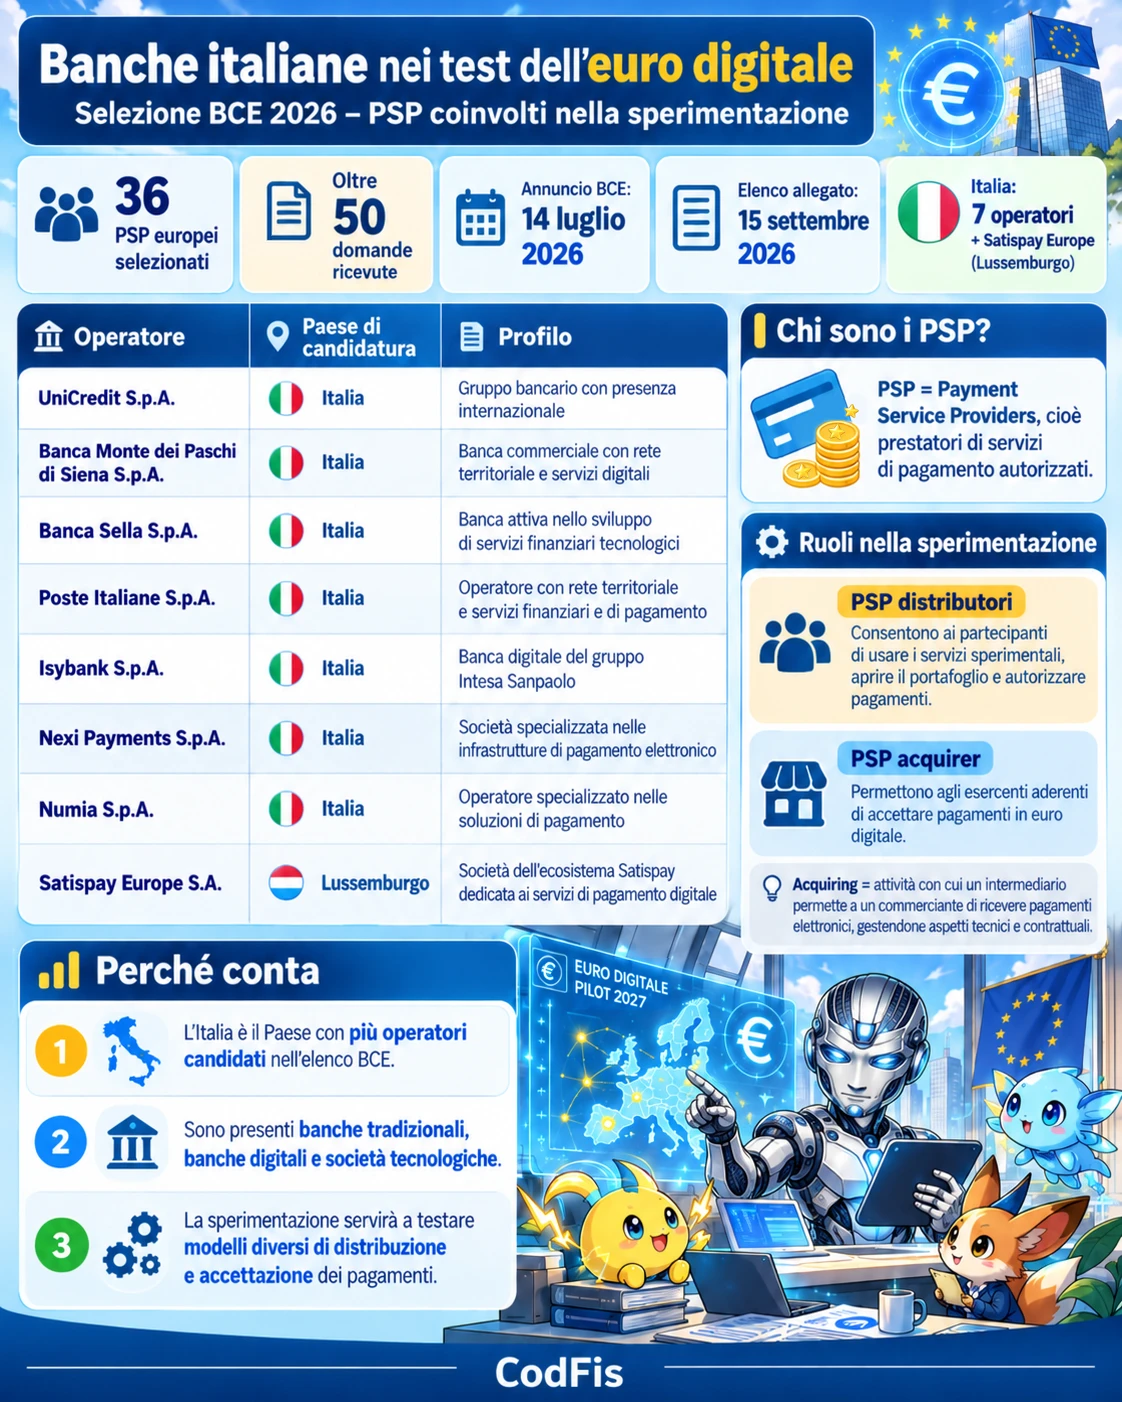
Il 14 luglio 2026 la BCE ha annunciato di aver selezionato 36 prestatori di servizi di pagamento europei per partecipare alla sperimentazione dell'Euro Digitale. L'elenco dei partecipanti è stato allegato al comunicato ufficiale il 15 settembre.
I candidati sono stati scelti tra oltre 50 domande ricevute. Questi soggetti sono definiti PSP (Payment Service Providers), termine utilizzato per identificare i prestatori di servizi di pagamento autorizzati.
L'Italia presenta il maggior numero di candidature nell'elenco ufficiale, con sette operatori. A questi si aggiunge Satispay Europe, realtà nata in Italia e indicata dalla BCE sotto il Lussemburgo.
| Operatore | Paese di candidatura | Profilo dell'attività |
|---|---|---|
| UniCredit S.p.A. | Italia | Gruppo bancario con presenza internazionale |
| Banca Monte dei Paschi di Siena S.p.A. | Italia | Banca commerciale con rete territoriale e servizi digitali |
| Banca Sella S.p.A. | Italia | Banca attiva nello sviluppo di servizi finanziari tecnologici |
| Poste Italiane S.p.A. | Italia | Operatore con rete territoriale e servizi finanziari e di pagamento |
| Isybank S.p.A. | Italia | Banca digitale appartenente al gruppo Intesa Sanpaolo |
| Nexi Payments S.p.A. | Italia | Società specializzata nelle infrastrutture di pagamento elettronico |
| Numia S.p.A. | Italia | Operatore specializzato nelle soluzioni di pagamento |
| Satispay Europe S.A. | Lussemburgo | Società dell'ecosistema Satispay dedicata ai servizi di pagamento digitale |
Quale sarà il ruolo delle banche nella sperimentazione?
La BCE distingue due funzioni principali:
- i PSP distributori (distributing PSPs) consentiranno ai partecipanti di utilizzare i servizi sperimentali, aprire il relativo portafoglio e autorizzare pagamenti
- i PSP acquirer saranno invece gli operatori incaricati di consentire agli esercenti aderenti di accettare i pagamenti in Euro Digitali
Nel settore dei pagamenti, il termine acquiring identifica l'attività con cui un intermediario permette a un commerciante di ricevere pagamenti elettronici, gestendone gli aspetti tecnici e contrattuali.
La presenza di banche tradizionali, banche digitali e società tecnologiche permetterà di sperimentare modelli differenti.
Commissioni: quanto costerà utilizzare l'Euro Digitale?
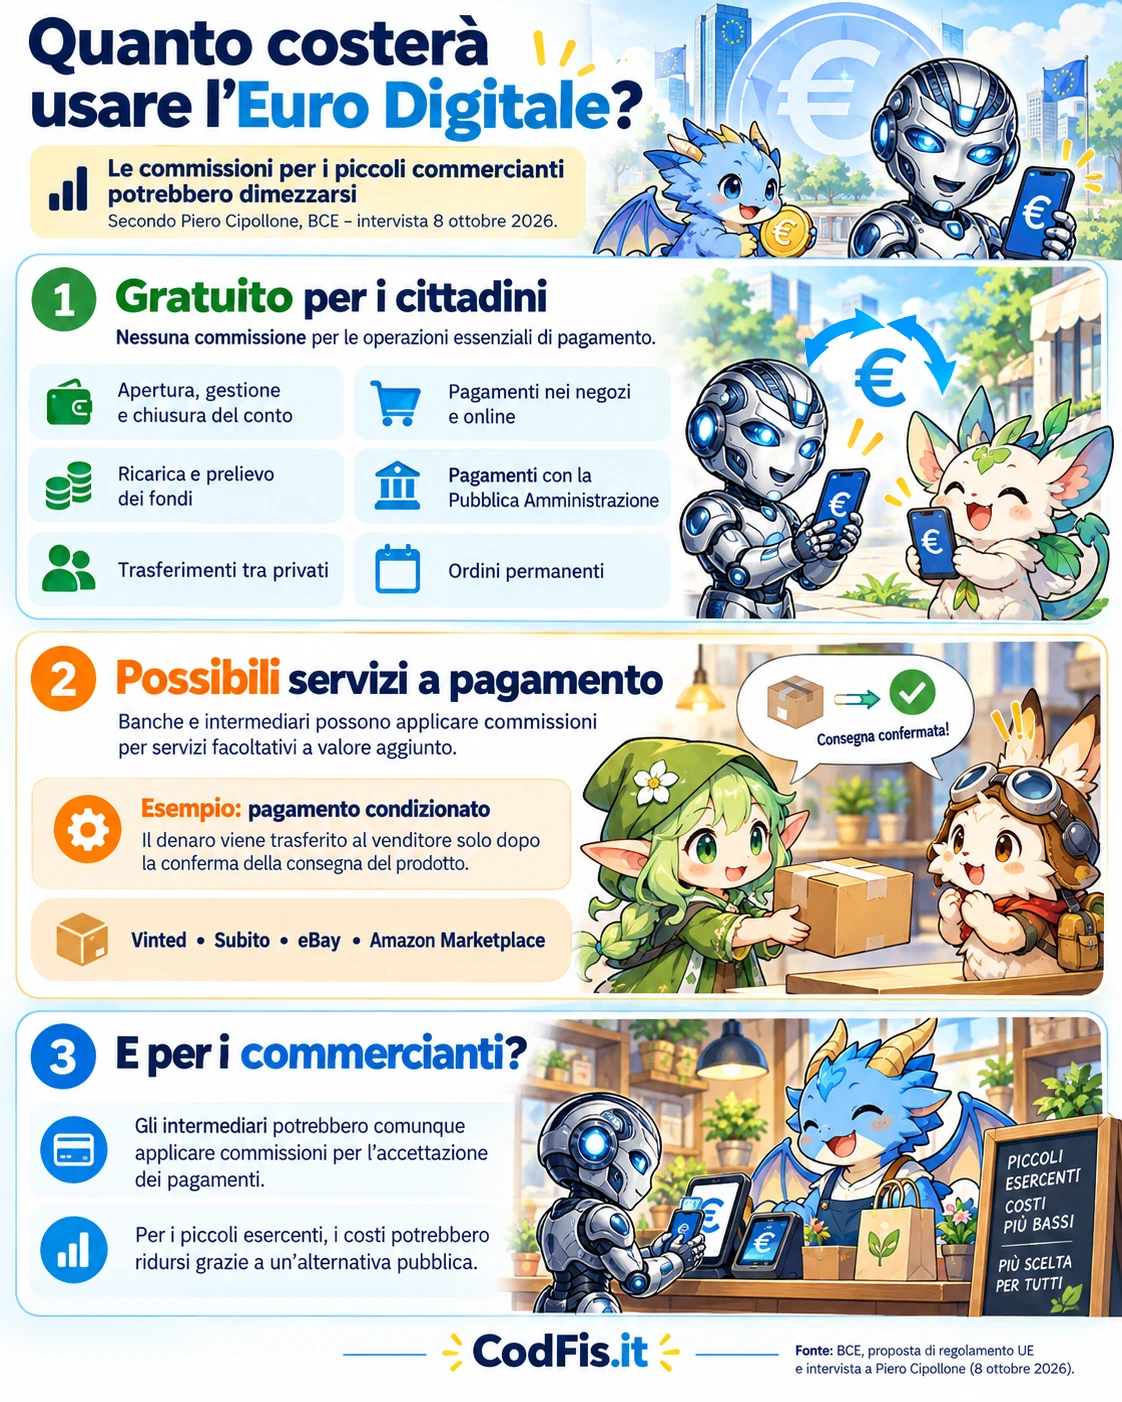
Uno dei principali benefici annunciati riguarda il costo dei pagamenti elettronici: nell'intervista dell'8 ottobre 2026, Cipollone (membro del Comitato esecutivo della Banca Centrale Europea) ha sostenuto che le commissioni sostenute dai piccoli commercianti potrebbero essere dimezzate grazie alla disponibilità di un'alternativa pubblica.
Quali operazioni in Euro Digitali saranno gratuite?
I cittadini potranno utilizzare gratuitamente i servizi essenziali dell'Euro Digitale senza sostenere commissioni per le normali operazioni di pagamento.
Tra i servizi di base gratuiti sono previsti:
-
Apertura, gestione e chiusura del conto: attivare un portafoglio in Euro Digitali, mantenerlo attivo ed eventualmente chiuderlo senza spese
-
Ricarica e prelievo dei fondi: trasferire denaro dal conto bancario al portafoglio in Euro Digitali e viceversa, oltre alla possibilità di convertire contanti in Euro Digitali e riconvertirli in contante
-
Trasferimenti tra privati: inviare o ricevere Euro Digitali da amici, familiari e altre persone, anche quando utilizzano intermediari differenti
-
Pagamenti nei negozi e online: effettuare acquisti presso commercianti fisici o siti di ecommerce che accettano l'Euro Digitale
-
Pagamenti con la Pubblica Amministrazione: effettuare versamenti a enti pubblici o ricevere pagamenti dagli stessi attraverso il sistema
-
Ordini permanenti: autorizzare pagamenti ricorrenti secondo istruzioni prestabilite
Quali servizi potrebbero invece essere a pagamento?
Le banche e gli altri intermediari potrebbero applicare commissioni per servizi facoltativi a valore aggiunto, cioè funzionalità che vanno oltre l'utilizzo ordinario dell'Euro Digitale.
Un esempio riguarda alcune forme avanzate di pagamento condizionato, come un servizio che trattiene il denaro e lo trasferisce al venditore soltanto quando viene confermata la consegna di un prodotto (Vinted, Subito, Ebay, Amazon Marketplace ecc.).
Per i commercianti il regime sarebbe differente: gli intermediari potrebbero comunque applicare commissioni per l'accettazione dei pagamenti.
Il costo sostenuto dall'Eurosistema per creare l'Euro Digitale
L'Euro Digitale comporta investimenti significativi per lo sviluppo e la gestione della nuova infrastruttura centralizzata: i costi di sviluppo tecnologico dell'intera infrastruttura centralizzata ammontano a 1,3 miliardi di euro, mentre i costi fissi annuali sono quantificati in 320 milioni di euro.
Secondo la BCE, l'Eurosistema sosterrebbe i costi dell'infrastruttura pubblica utilizzando un modello economico analogo a quello impiegato per la produzione e l'emissione delle banconote.
Il riferimento è al signoraggio, cioè al reddito ottenuto dall'emissione della moneta.
La gratuità per il cittadino, pertanto, non significherebbe assenza di costi per il sistema monetario. Significherebbe una diversa modalità di finanziamento dell'infrastruttura.
Privacy e sicurezza: chi controlla i pagamenti in Euro Digitali?
La digitalizzazione del denaro pone una questione fondamentale: chi potrà conoscere, conservare e utilizzare le informazioni relative alle transazioni economiche dei cittadini?
Privacy dei pagamenti offline
Le informazioni personali relative a un pagamento offline sono conosciute soltanto dal soggetto che paga e da quello che riceve il denaro.
Le verifiche antiriciclaggio verrebbero effettuate dagli intermediari nelle fasi di caricamento e prelievo dei fondi.
Privacy dei pagamenti online
Come già avviene per bonifici e pagamenti con carta, le banche e gli altri intermediari autorizzati possono identificare i propri clienti per adempiere agli obblighi di legge, non cambia nulla rispetto a prima.
L'Euro Digitale potrà impedire determinati acquisti?
No, la proposta di regolamento COM(2023) 369, presentata dalla Commissione europea il 28 giugno 2023, affronta espressamente il tema.
L'articolo 24, paragrafo 2, stabilisce che l'Euro Digitale non è una moneta programmabile.
Per moneta programmabile si intende una forma di limitazione della spendibilità del proprio denaro a determinati beni, servizi, destinatari o periodi temporali.
L'Euro Digitale sostituirà il contante?
No, banconote e monete continueranno a essere disponibili.
Secondo l'indagine SPACE 2024 della BCE, il contante viene ancora utilizzato nel 52% dei pagamenti effettuati nei punti vendita dell'area euro. Nella stessa rilevazione, il 62% degli intervistati considerava importante poter continuare a pagare in contanti.
Le banconote continuano ad avere un ruolo fondamentale negli acquisti quotidiani dei cittadini europei.
Il corso legale delle banconote e delle monete è invece destinato a salire, con misure studiate per tutelare l'accettazione e la disponibilità territoriale del contante, per aumentare la resilienza in situazioni nelle quali i sistemi elettronici dovessero subire interruzioni diffuse.
Aggiornato il 10 ottobre 2026.
Scritto da Michelangelo Fonti Fabbretti